22 idées de levée de fonds et de financement pour startup
Lever des fonds ne se résume pas à convaincre un fonds de capital-risque. Avant et à côté d’une ouverture du capital, une startup peut mobiliser des aides publiques, des prêts sans garantie, des crédits d’impôt ou ses propres clients. Voici 22 sources de financement réelles, vérifiées sur leurs pages officielles, et la façon de les enchaîner.
Réponse courte : une levée de fonds est une augmentation de capital : des investisseurs (business angels, fonds, particuliers via le crowdfunding) apportent de l’argent contre des actions de la startup. Avant de céder du capital, la plupart des créateurs combinent apport personnel, prêt d’honneur à taux zéro et subventions comme la Bourse French Tech de Bpifrance (30 000 € maximum), puis des prêts adossés à la levée comme le Prêt Amorçage Investissement Invest EU (100 000 € à 1 M€), selon les fiches officielles consultées le 19/10/2026.
Notre méthode : chaque dispositif public de cette liste a été vérifié ouvert le 19/10/2026 sur bpifrance.fr, lafrenchtech.gouv.fr ou entreprendre.service-public.gouv.fr, et chaque acteur privé cité sur son site officiel, avec une capture d’écran de la page source. Nous avons retiré de la version précédente les offres que Bpifrance affiche désormais comme « plus disponible » (concours i-Nov, ancien Prêt d’amorçage), le concours i-Lab dont nous n’avons pas pu consulter la page officielle ce jour, et les chiffres de marché sans source. Les montants cités sont des plafonds : l’éligibilité se juge dossier par dossier.
Qu’est-ce qu’une levée de fonds pour une startup
Une levée de fonds est une opération par laquelle une société émet de nouvelles actions, souscrites par des investisseurs. L’argent entre dans les fonds propres de l’entreprise, sans obligation de remboursement, mais les fondateurs sont dilués : ils détiennent une part plus faible du capital. Les investisseurs se rémunèrent par la plus-value lors d’une revente ou d’une introduction en bourse.
On distingue généralement plusieurs tours successifs :
- Pré-seed et seed (amorçage) : premiers fonds pour construire le produit et trouver ses premiers clients, souvent auprès de proches, de business angels et de fonds d’amorçage ;
- Série A : financement de la croissance une fois le modèle validé, en général auprès de fonds de capital-risque ;
- Séries B, C et suivantes : accélération, international, acquisitions, avec des montants plus élevés.
Les étapes d’une levée de fonds
- Cadrer le besoin : combien, pour quoi faire, sur quelle durée. Un plan de financement relié à votre feuille de route évite de lever trop tôt ou trop peu. C’est souvent à ce stade qu’un DAF, salarié ou à temps partagé, est mobilisé pour bâtir le prévisionnel.
- Préparer les supports : pitch deck, prévisionnel financier, table de capitalisation.
- Identifier et rencontrer les investisseurs adaptés à votre stade et à votre secteur.
- Négocier la lettre d’intention (term sheet) : valorisation, montant, droits des investisseurs.
- Passer l’audit (due diligence) : juridique, financier, technique.
- Signer le closing : pacte d’actionnaires, augmentation de capital, versement des fonds.
Les 22 idées de financement, de l’amorçage à la croissance
1. L’apport personnel
C’est le premier élément regardé par une banque ou un réseau de prêt d’honneur : il montre que vous prenez vous-même un risque. Il ne s’agit pas de mettre en péril votre situation personnelle, mais d’apporter au capital ou en compte courant d’associé un montant cohérent avec vos premiers besoins.
2. L’Arce pour les créateurs indemnisés par France Travail
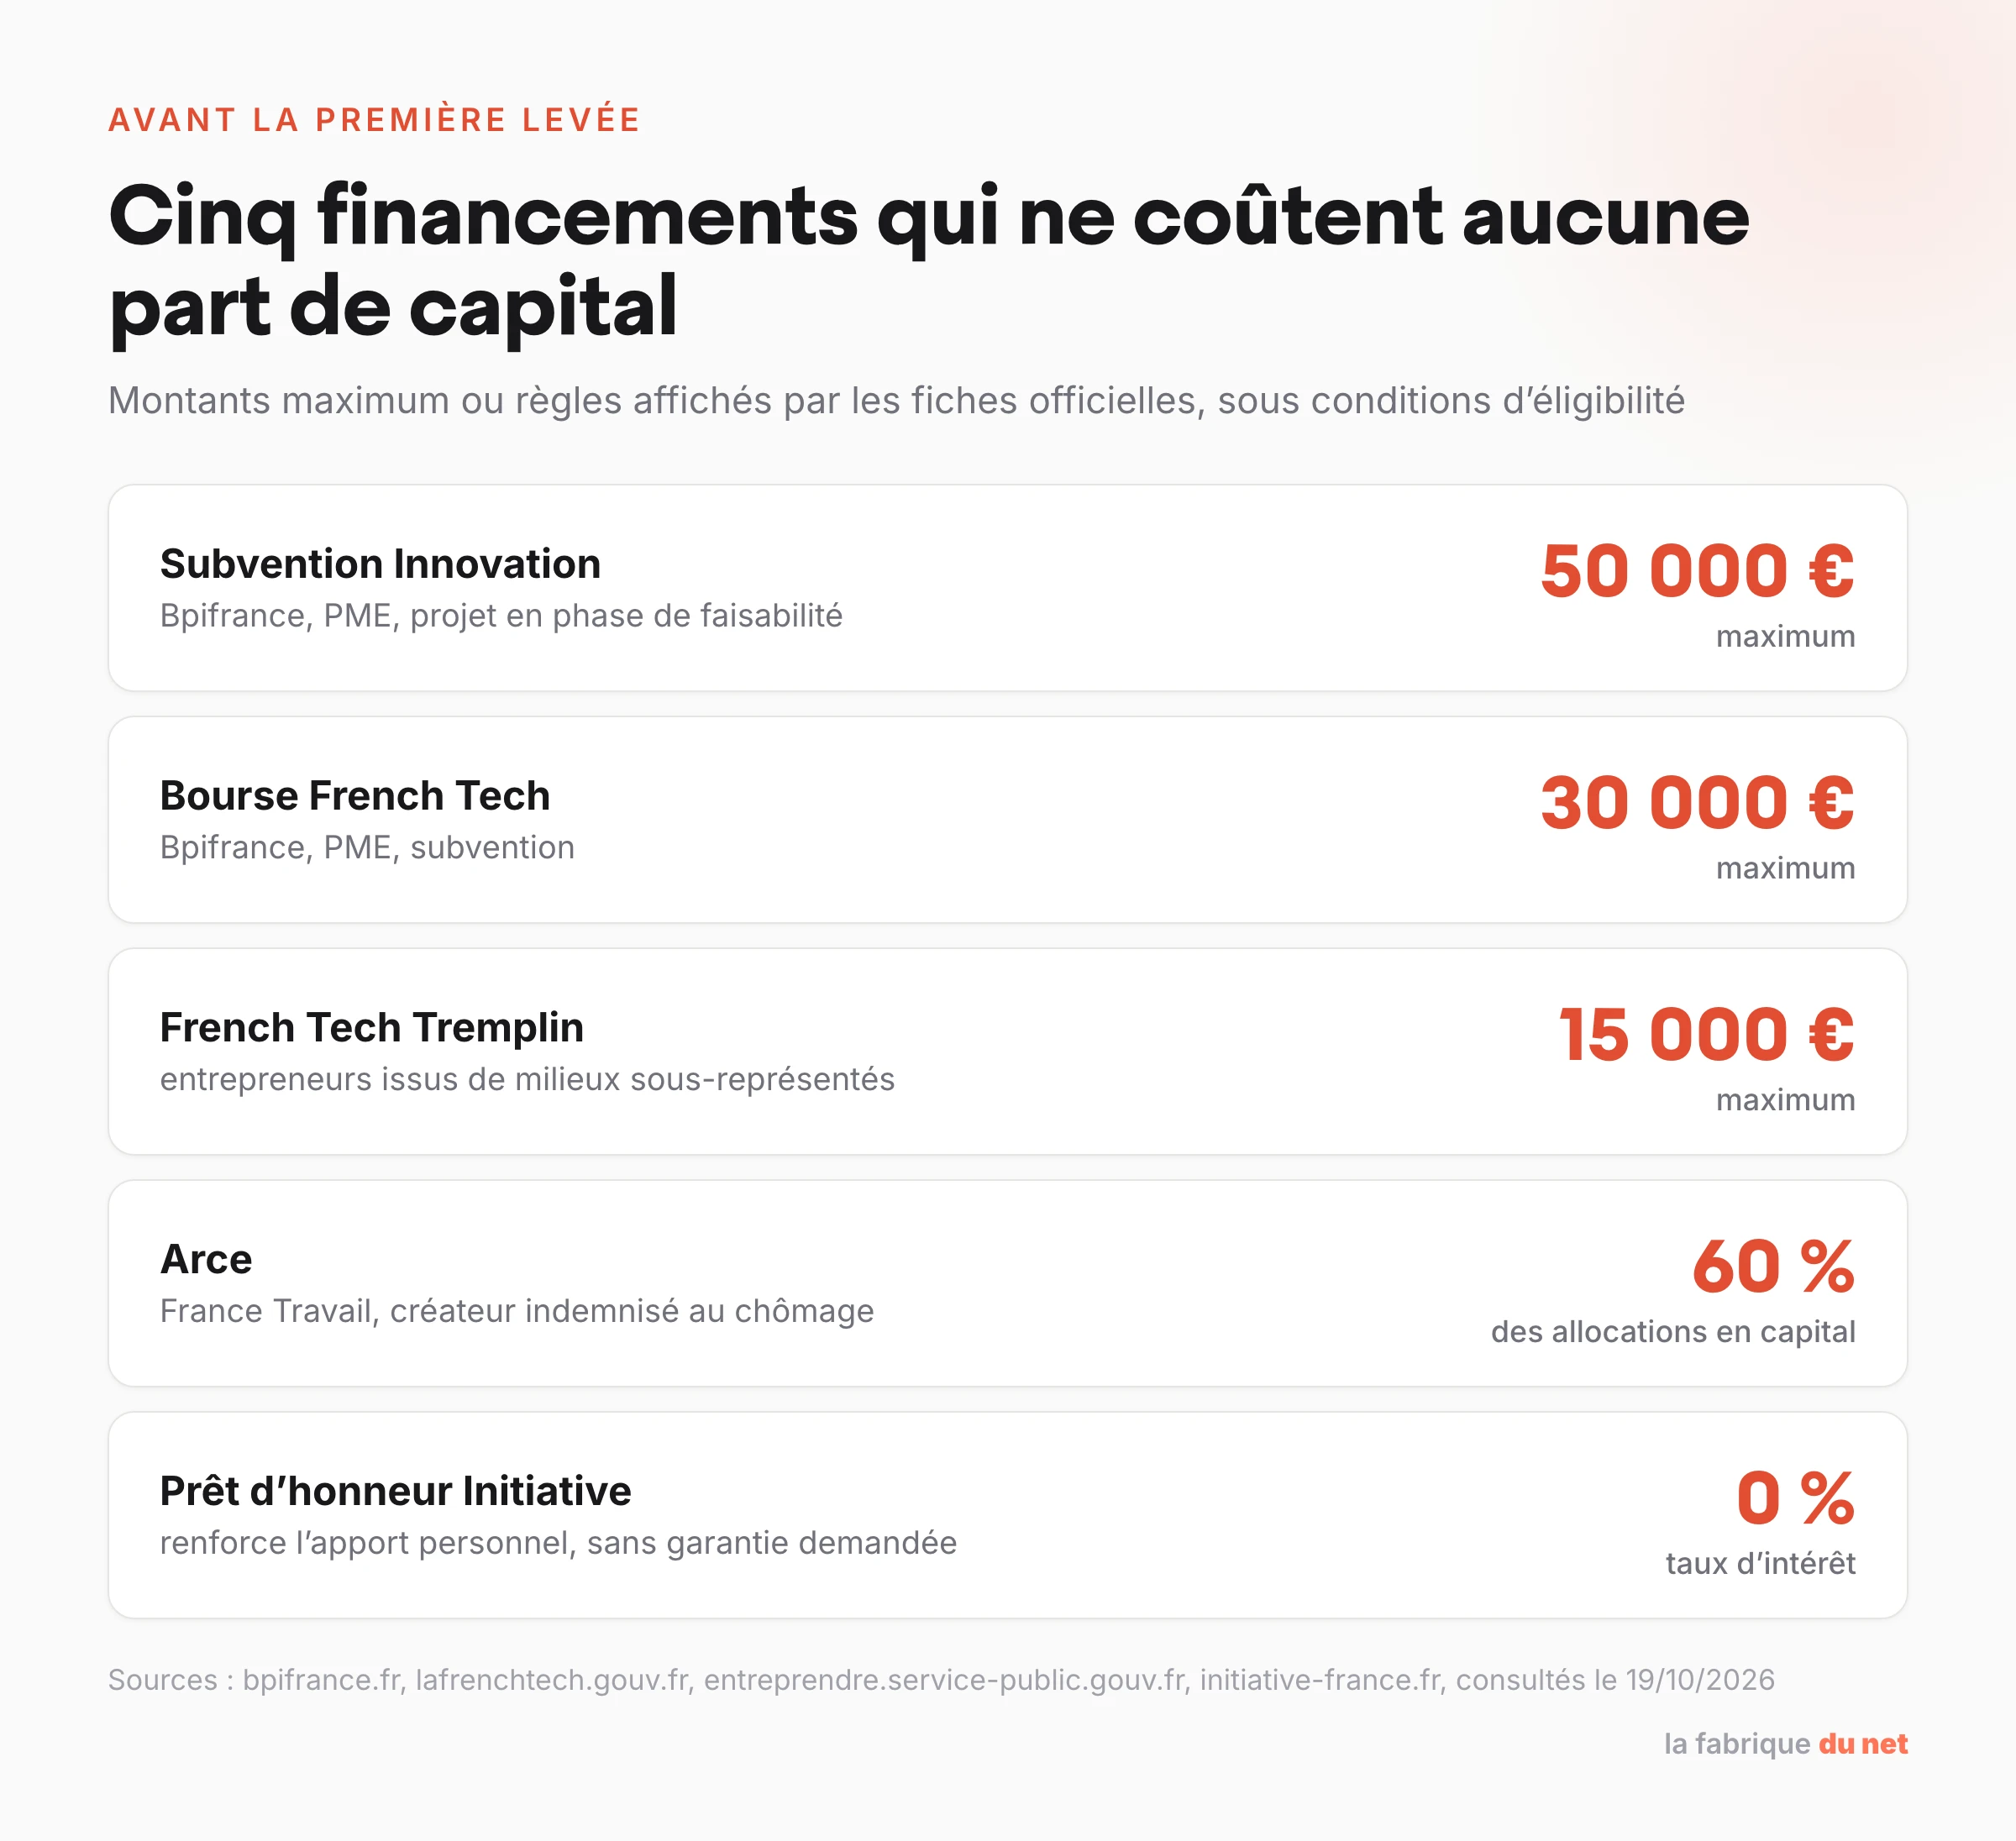
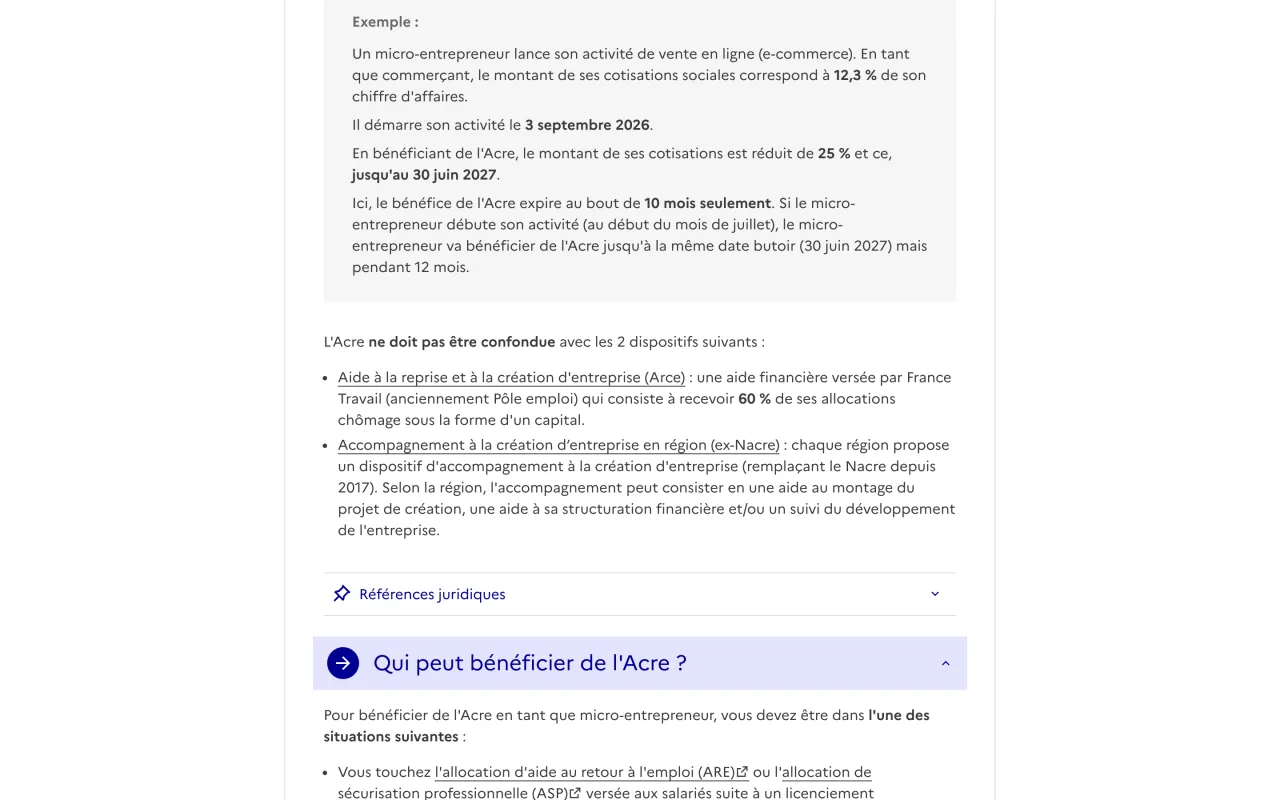
Si vous touchez l’allocation chômage, l’aide à la reprise ou à la création d’entreprise (Arce) consiste à recevoir 60 % de vos allocations sous la forme d’un capital, selon la fiche Service Public Entreprendre mise à jour le 1er juillet 2026. Ce capital peut alimenter votre apport. Ne la confondez pas avec l’Acre, qui est une exonération partielle de cotisations sociales.
3. La love money
Famille, amis et anciens collègues entrent au capital dès le départ. Formalisez tout : augmentation de capital en bonne et due forme et pacte d’associés, pour éviter les conflits lors des tours suivants. Les particuliers qui souscrivent au capital d’une PME peuvent bénéficier de la réduction d’impôt dite IR-PME ; ses taux et conditions évoluent avec les lois de finances, vérifiez-les sur impots.gouv.fr au moment de la souscription.
4. Le prêt d’honneur
Le prêt d’honneur Initiative est accordé à taux zéro, sans garantie demandée, et sert à renforcer l’apport personnel et les fonds propres de l’entreprise, d’après le site d’Initiative France, qui revendique 207 associations locales. Réseau Entreprendre propose aussi un accompagnement par des chefs d’entreprise. L’intérêt dépasse le montant : obtenir un prêt d’honneur rassure ensuite le banquier.
5. Le financement participatif en don avec contrepartie
Sur des plateformes comme Ulule, les contributeurs financent un projet en échange d’une contrepartie, souvent le produit lui-même. Pour un produit grand public, une campagne réussie sert à la fois de prévente et de preuve que le marché existe. Depuis le 1er mars 2017, les plateformes de dons doivent être immatriculées à l’Orias comme intermédiaires en financement participatif, rappelle l’AMF dans son guide sur la finance participative. Pour choisir un outil de campagne, voir notre sélection de plateformes de financement participatif.
6. Le crowdequity et le crowdlending
Ici, la foule devient actionnaire (crowdequity) ou prêteuse (crowdlending). Depuis le 10 novembre 2021, ces plateformes relèvent d’un cadre européen et doivent être agréées comme prestataires de services de financement participatif (PSFP), dont la liste est tenue par l’AMF. WiSEED, présente depuis 2008, propose par exemple aux porteurs de projet de lever des fonds auprès de sa communauté d’investisseurs. Prévoyez la gestion d’un grand nombre de petits actionnaires dans votre table de capitalisation.
7. La Bourse French Tech
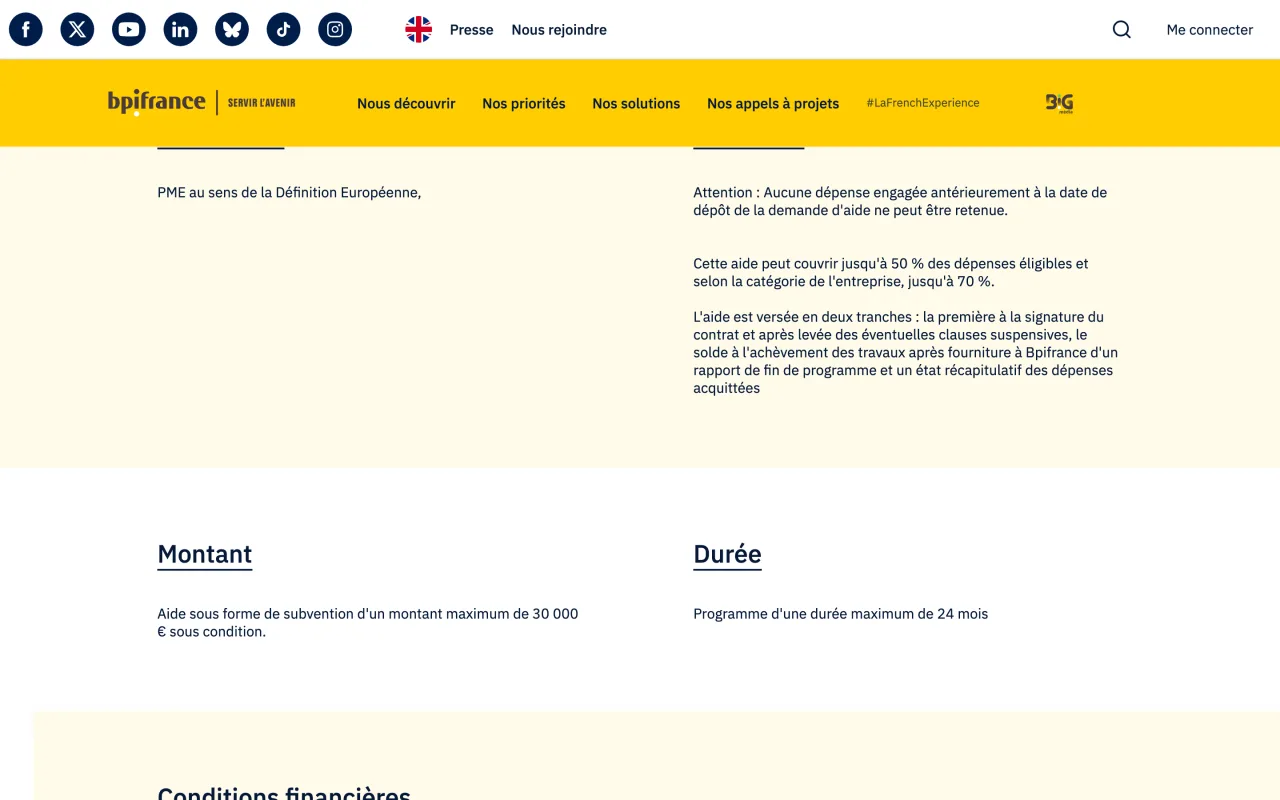
Cette subvention de Bpifrance finance les dépenses d’un projet d’innovation en phase de maturation et de faisabilité, pour une PME au sens européen. Elle peut atteindre 30 000 € et couvrir jusqu’à 50 % des dépenses éligibles (jusqu’à 70 % selon la catégorie d’entreprise), sur un programme de 24 mois maximum, d’après la fiche Bourse French Tech. Aucune dépense engagée avant le dépôt de la demande n’est retenue.
8. La Subvention Innovation de Bpifrance
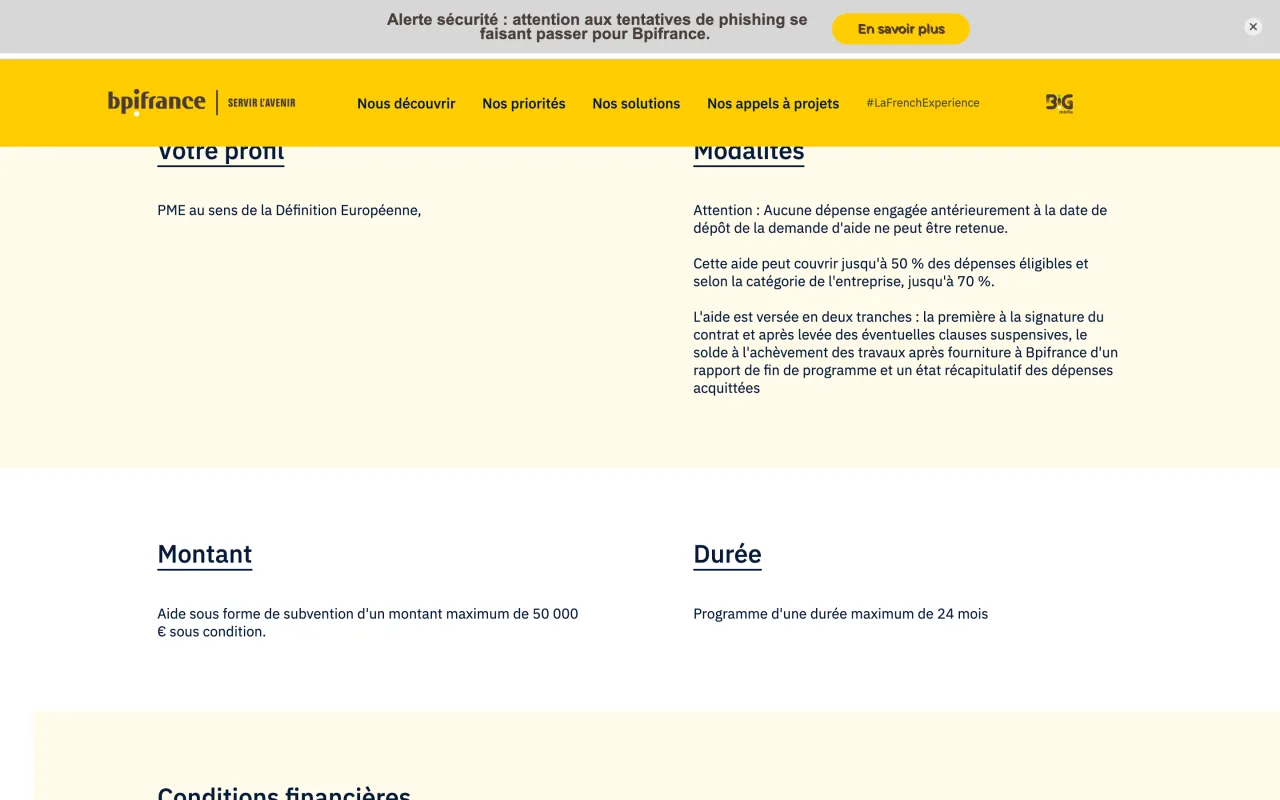
Sur le même principe, la Subvention Innovation finance une partie des dépenses de R&D internes et externes d’un projet à risque technologique élevé, jusqu’à 50 000 € sous condition, selon sa fiche Bpifrance. Les deux fiches étaient ouvertes le 19/10/2026 ; votre chargé d’affaires Bpifrance régional oriente vers l’une ou l’autre.
9. French Tech Tremplin
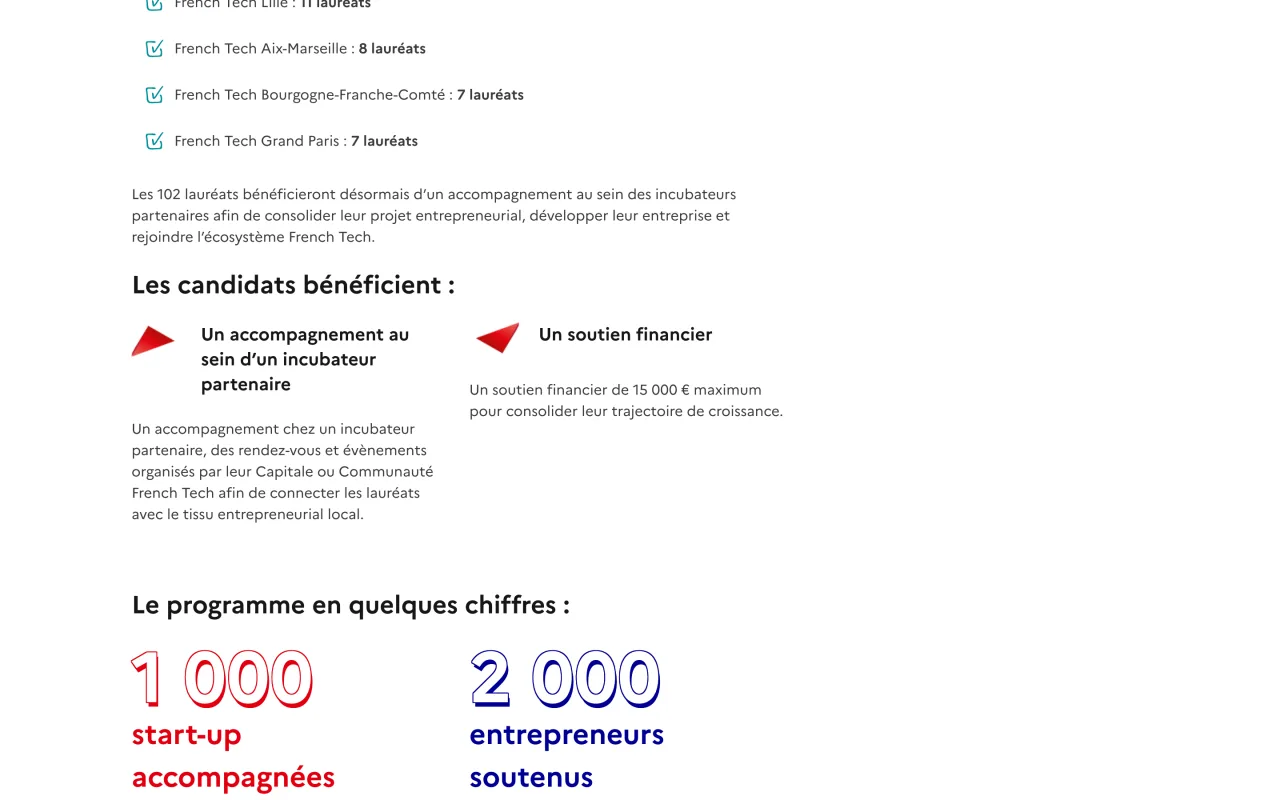
Lancé en 2019, ce programme de la Mission French Tech accompagne les entrepreneurs issus de milieux sous-représentés dans la tech. La promotion 2026 compte 102 entreprises lauréates, qui bénéficient d’un accompagnement en incubateur et d’un soutien financier de 15 000 € maximum, selon la page officielle du programme. Les candidatures se font sur concours, une fois par an.
10. Le statut de jeune entreprise innovante (JEI)
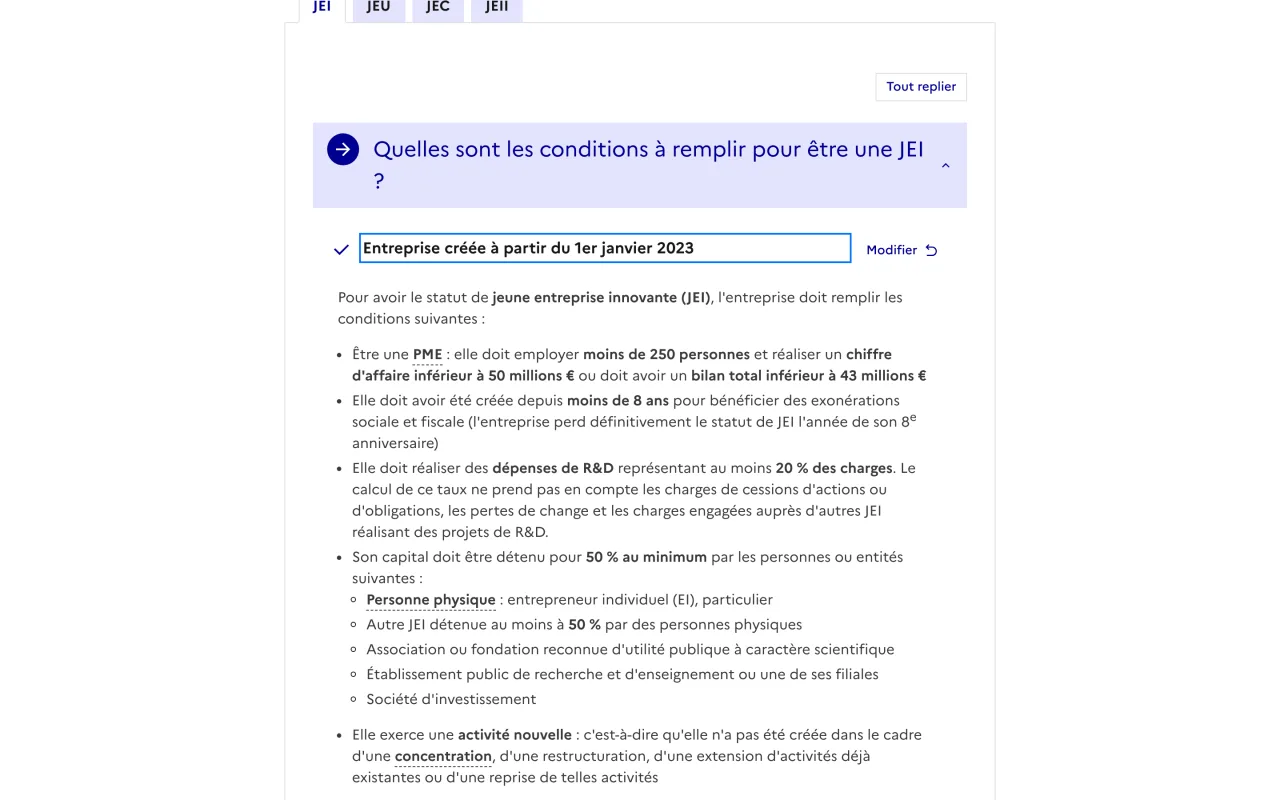
Ce n’est pas un apport d’argent mais des exonérations fiscales et sociales. Pour une entreprise créée depuis le 1er janvier 2023, il faut notamment être une PME, avoir moins de 8 ans et consacrer au moins 20 % de ses charges à la R&D, avec un capital détenu à 50 % au minimum par des personnes physiques ou des entités assimilées, d’après la fiche JEI de Service Public Entreprendre vérifiée le 1er juin 2026.
11. Le crédit d’impôt recherche et le crédit d’impôt innovation
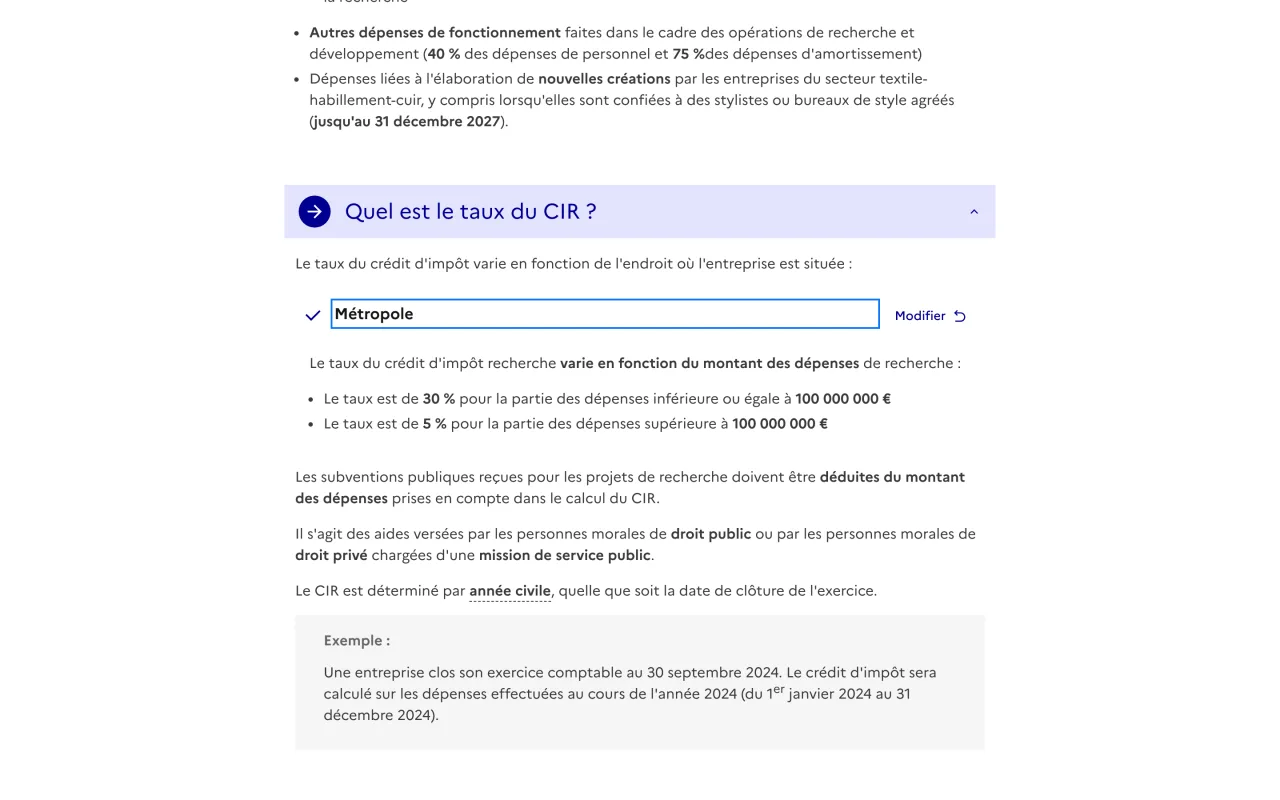
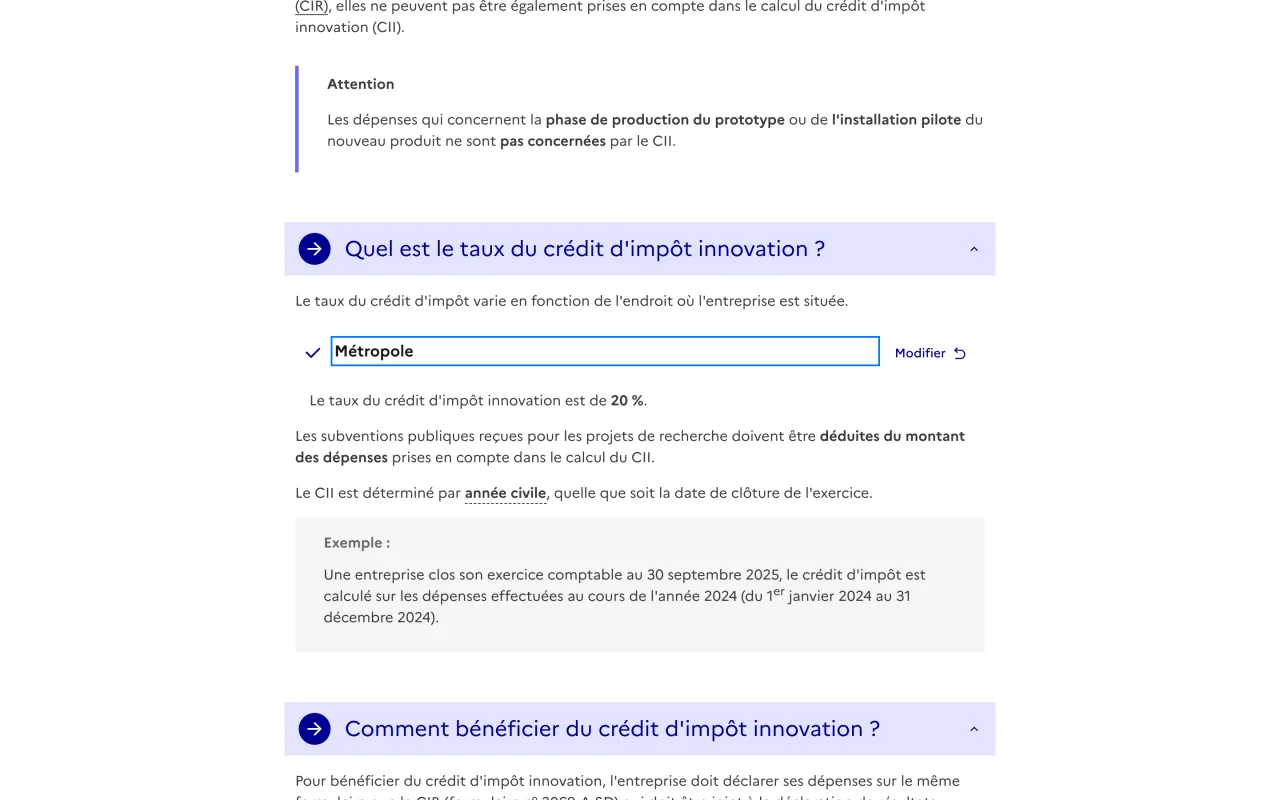
Le CIR rembourse une partie des dépenses de recherche : en métropole, son taux est de 30 % jusqu’à 100 M€ de dépenses et de 5 % au-delà, selon la fiche CIR. Le CII, réservé aux PME pour leurs dépenses d’innovation (prototypes, installations pilotes de nouveaux produits), est de 20 % en métropole pour les dépenses engagées jusqu’au 31 décembre 2027. Une entreprise nouvelle peut demander le remboursement immédiat de ces crédits pendant sa première année et les quatre suivantes, sous conditions de détention du capital : c’est ce qui en fait une source de trésorerie pour une startup qui ne paie pas encore d’impôt. L’éligibilité des travaux est contrôlée : documentez-les dès le départ.
12. Les aides régionales
Chaque région finance la création et l’innovation avec ses propres dispositifs (subventions, avances remboursables, prêts), souvent en partenariat avec Bpifrance. Renseignez-vous auprès de l’agence de développement économique de votre région ou de votre CCI : ces guichets sont souvent moins sollicités que les dispositifs nationaux.
13. Le prêt bancaire
Les banques financent plus volontiers des actifs (matériel, stock, besoin en fonds de roulement) que des dépenses risquées comme la R&D. Votre apport, vos prêts d’honneur et une éventuelle levée servent de levier pour obtenir un crédit. Présentez un prévisionnel solide et montrez que vous pilotez votre trésorerie.
14. Le Prêt Amorçage Investissement Invest EU de Bpifrance
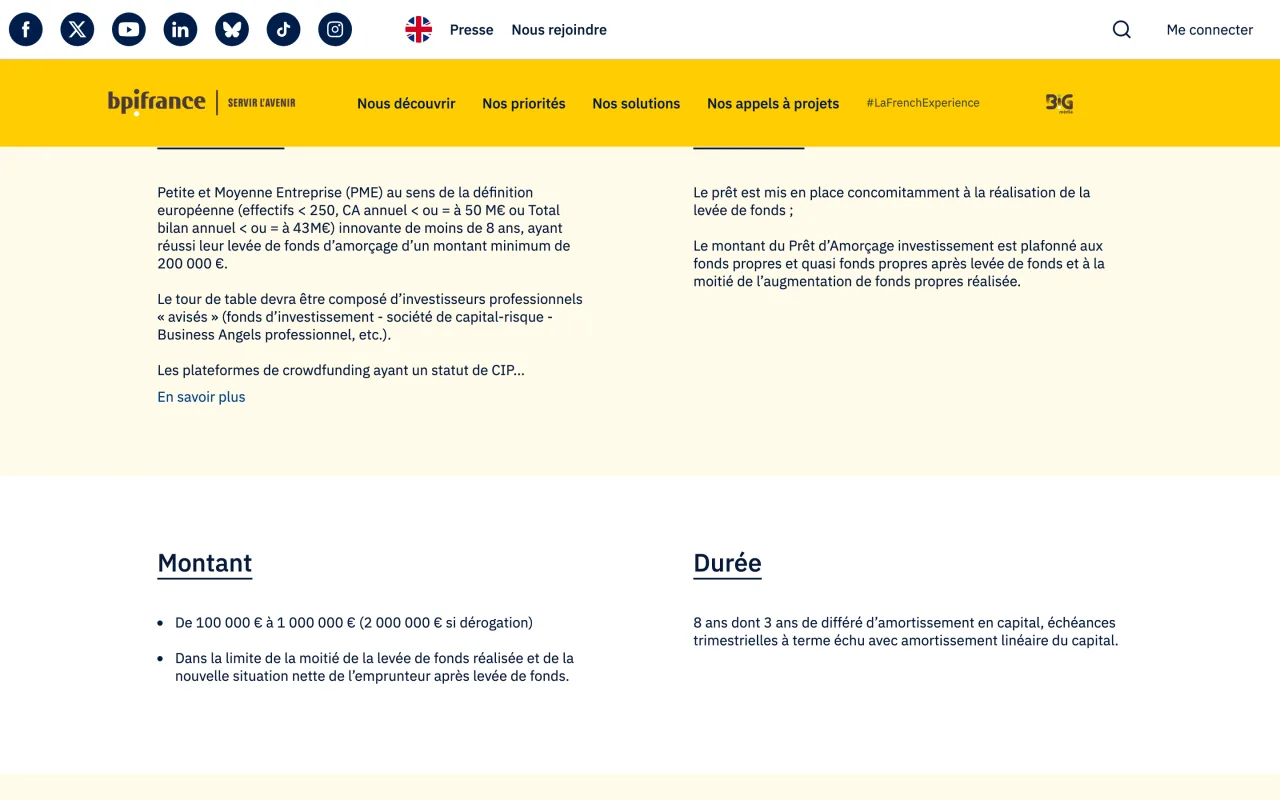
Ce prêt accompagne une levée de fonds déjà réussie : il s’adresse aux PME innovantes de moins de 8 ans ayant levé au moins 200 000 € auprès d’investisseurs avisés. Il va de 100 000 € à 1 M€ (2 M€ par dérogation), dans la limite de la moitié de la levée, sur 8 ans dont 3 ans de différé, sans garantie sur les actifs ni sur le patrimoine du dirigeant, d’après sa fiche Bpifrance.
15. Les business angels
Ce sont des particuliers, souvent anciens entrepreneurs ou dirigeants, qui investissent leur propre argent en amorçage et apportent leur réseau et leur expérience. Ils investissent seuls ou en réseaux ; France Angels fédère ces réseaux au niveau national. Cherchez des business angels qui connaissent votre secteur.
16. Le capital-risque (venture capital)
Les fonds de capital-risque interviennent du seed à la série A et au-delà, sur des modèles capables de croître très vite. Ils attendent des indicateurs précis : coût d’acquisition client, valeur vie client, revenu récurrent, taux d’attrition. Ne les sollicitez qu’avec une traction chiffrée et une ambition de marché large.
17. Le corporate venture capital
De grands groupes disposent de leur propre fonds d’investissement pour prendre des participations dans des startups proches de leur métier. L’intérêt est industriel (partenariat, premier client), la limite est stratégique : un actionnaire concurrent de vos futurs acquéreurs peut restreindre vos options de sortie.
18. Le BSA AIR
Le bon de souscription d’actions « accord d’investissement rapide » permet à un investisseur de verser des fonds tout de suite et de ne recevoir des actions que lors d’un événement futur, généralement la levée suivante, avec une décote. La valorisation n’a pas à être fixée immédiatement, ce qui accélère les petits tours d’amorçage. Le contrat (décote, plafond de valorisation, échéance) doit être rédigé avec un avocat.
19. Le financement court terme adossé à vos revenus
Des acteurs spécialisés avancent de la trésorerie à des entreprises qui réalisent déjà du chiffre d’affaires, pour financer du stock, du besoin en fonds de roulement ou des campagnes d’acquisition, sans céder de capital. Karmen, qui a repris les activités de Silvr, affiche ainsi des prêts court terme de 1 à 24 mois. Comparez le coût total du financement avec celui d’un prêt bancaire.
20. L’affacturage
Si vos clients B2B paient à 30 ou 60 jours, céder vos factures à un factor vous permet d’encaisser tout de suite, moyennant une commission. C’est un outil de gestion du besoin en fonds de roulement plus qu’un financement de développement. Voir notre comparatif des solutions d’affacturage.
21. Le leasing
La location financière ou le crédit-bail évitent d’immobiliser votre trésorerie dans du matériel informatique, des machines ou des véhicules. Le cash reste disponible pour le recrutement et le produit.
22. Le prépaiement par les clients
Faire payer d’avance un abonnement annuel à vos premiers clients B2B, en échange d’une remise, finance l’activité sans dette ni dilution. C’est aussi un signal fort pour un investisseur : des clients acceptent de payer avant la livraison complète du produit.
Comment préparer sa levée de fonds
Le MVP comme preuve
Un produit minimum viable n’a pas besoin d’être parfait : il doit montrer qu’il résout un problème pour des utilisateurs réels. Des chiffres d’usage, même modestes, pèsent plus qu’un plan détaillé.
La data room
Rassemblez tôt statuts, pacte, contrats, propriété intellectuelle, comptes et indicateurs dans un espace partagé. Une data room bien tenue accélère l’audit et rassure les investisseurs.
Le pitch deck
Problème, solution, marché, traction, modèle économique, équipe, besoin de financement : votre présentation doit tenir en une quinzaine de pages et mettre en avant les indicateurs qui comptent. Pour vous inspirer, voir notre analyse d’exemples de pitch deck de startups. Et pour aller plus loin sur les aides à l’innovation, notre guide du financement de l’innovation détaille les dispositifs Bpifrance par stade de projet.
Questions fréquentes sur la levée de fonds et le financement des startups
Quelle est la plus grande levée de fonds en France ?
Il n’existe pas de classement officiel. Parmi les opérations récentes les plus importantes, Mistral AI a annoncé le 9 septembre 2025 une série C de 1,7 Md€ menée par ASML, pour une valorisation de 11,7 Md€ après opération, selon son communiqué officiel.
Quels sont les 3 types de financement ?
Les fonds propres (apport, love money, levée de fonds), la dette (prêt bancaire, prêt d’honneur, prêts Bpifrance) et les financements non remboursables (subventions, crédits d’impôt). Certains outils, comme le BSA AIR ou les obligations convertibles, se situent entre fonds propres et dette.
Quels sont les 3 modes de financement possibles pour les entreprises ?
L’autofinancement (les bénéfices réinvestis), le financement externe en capital (nouveaux associés) et le financement externe par emprunt. Une startup qui ne dégage pas encore de bénéfices s’appuie surtout sur les deux derniers, complétés par les aides publiques.
Comment avoir des fonds pour créer une entreprise ?
Commencez par l’apport personnel, l’Arce si vous êtes indemnisé par France Travail, la love money et un prêt d’honneur, puis appuyez-vous sur ces fonds propres pour obtenir un prêt bancaire et, si votre projet est innovant, des aides Bpifrance.
Quelles sont les différentes options de financement pour une start-up ?
Les 22 idées ci-dessus couvrent les grandes familles : fonds des fondateurs, financement participatif, aides et crédits d’impôt, dette bancaire et Bpifrance, capital (business angels, fonds, corporate), instruments hybrides et financements de trésorerie.
Quel est le meilleur site de financement participatif ?
Aucun classement officiel ne les départage. Vérifiez d’abord que la plateforme est immatriculée à l’Orias (dons, prêts gratuits) ou agréée comme PSFP sur la liste de l’AMF ou de l’ESMA (investissement, prêts rémunérés), puis comparez ses frais et la taille de sa communauté dans votre secteur.
Comment trouver un investisseur gratuitement ?
Les réseaux de business angels, les réseaux de prêt d’honneur, les incubateurs et les événements de la French Tech mettent en relation sans frais d’entrée. Méfiez-vous des intermédiaires qui facturent une mise en relation avant toute levée.
Qui peut m’aider à financer mon projet ?
Bpifrance et son site Bpifrance Création, votre CCI, les réseaux Initiative France et Réseau Entreprendre, la région, votre banque et, pour la partie fiscale, un expert-comptable.
Quels sont les 3 types d’investisseurs ?
Pour une startup : les business angels (particuliers), les fonds d’investissement (capital-risque, puis capital-développement) et les investisseurs industriels (corporate venture capital). Le crowdfunding en capital ajoute une quatrième catégorie, les particuliers en nombre.
Comment lever des fonds pour une entreprise ?
En suivant les étapes décrites plus haut : cadrage du besoin, préparation du pitch et du prévisionnel, rencontres d’investisseurs, lettre d’intention, audit puis closing. Comptez plusieurs mois entre les premiers rendez-vous et l’arrivée des fonds.
Quel est le principe d’une levée de fonds ?
Échanger une part du capital contre de l’argent qui n’a pas à être remboursé. Les investisseurs parient sur la valeur future de l’entreprise.
Quels sont les différents types de levées de fonds ?
Par stade : pré-seed, seed, série A, B, C et suivantes. Par investisseur : love money, business angels, crowdequity, capital-risque, corporate venture. Par instrument : actions ordinaires ou de préférence, BSA AIR, obligations convertibles.
Quelles sont les aides financières disponibles pour les PME en 2026 ?
Côté Bpifrance, la Bourse French Tech (30 000 € maximum) et la Subvention Innovation (50 000 € maximum) pour les projets innovants, le Prêt Amorçage Investissement après une levée ; côté fiscal, le CIR, le CII (20 % en métropole jusqu’à fin 2027) et le statut JEI ; s’y ajoutent les aides régionales. Ces dispositifs étaient ouverts le 19/10/2026.
Quel est le petit business le plus rentable, ou celui qui va exploser en 2026 ?
Aucune source officielle ne publie un tel classement, et la rentabilité dépend surtout du modèle, des marges et de l’exécution. Les statistiques de créations d’entreprises par secteur de l’Insee montrent où les créateurs se lancent, pas ce qui rapporte.
Quel business rend riche ?
Aucun secteur ne le garantit. Pour une startup financée par des investisseurs, l’enrichissement des fondateurs intervient en général à la revente de l’entreprise ou de leurs actions, d’où l’importance de limiter la dilution lors des premiers tours.
Notez cet article