Mentions obligatoires sur une facture : liste complète 2026
Une facture n’est valable que si elle comporte un ensemble de mentions fixées par le Code de commerce (article L441-9) et par le Code général des impôts (article 242 nonies A de l’annexe II). Ces règles évoluent avec la généralisation de la facturation électronique, qui ajoute de nouvelles mentions depuis le 1er septembre 2026. Voici la liste à jour, établie à partir des fiches officielles de Service Public Entreprendre consultées le 19/10/2026.
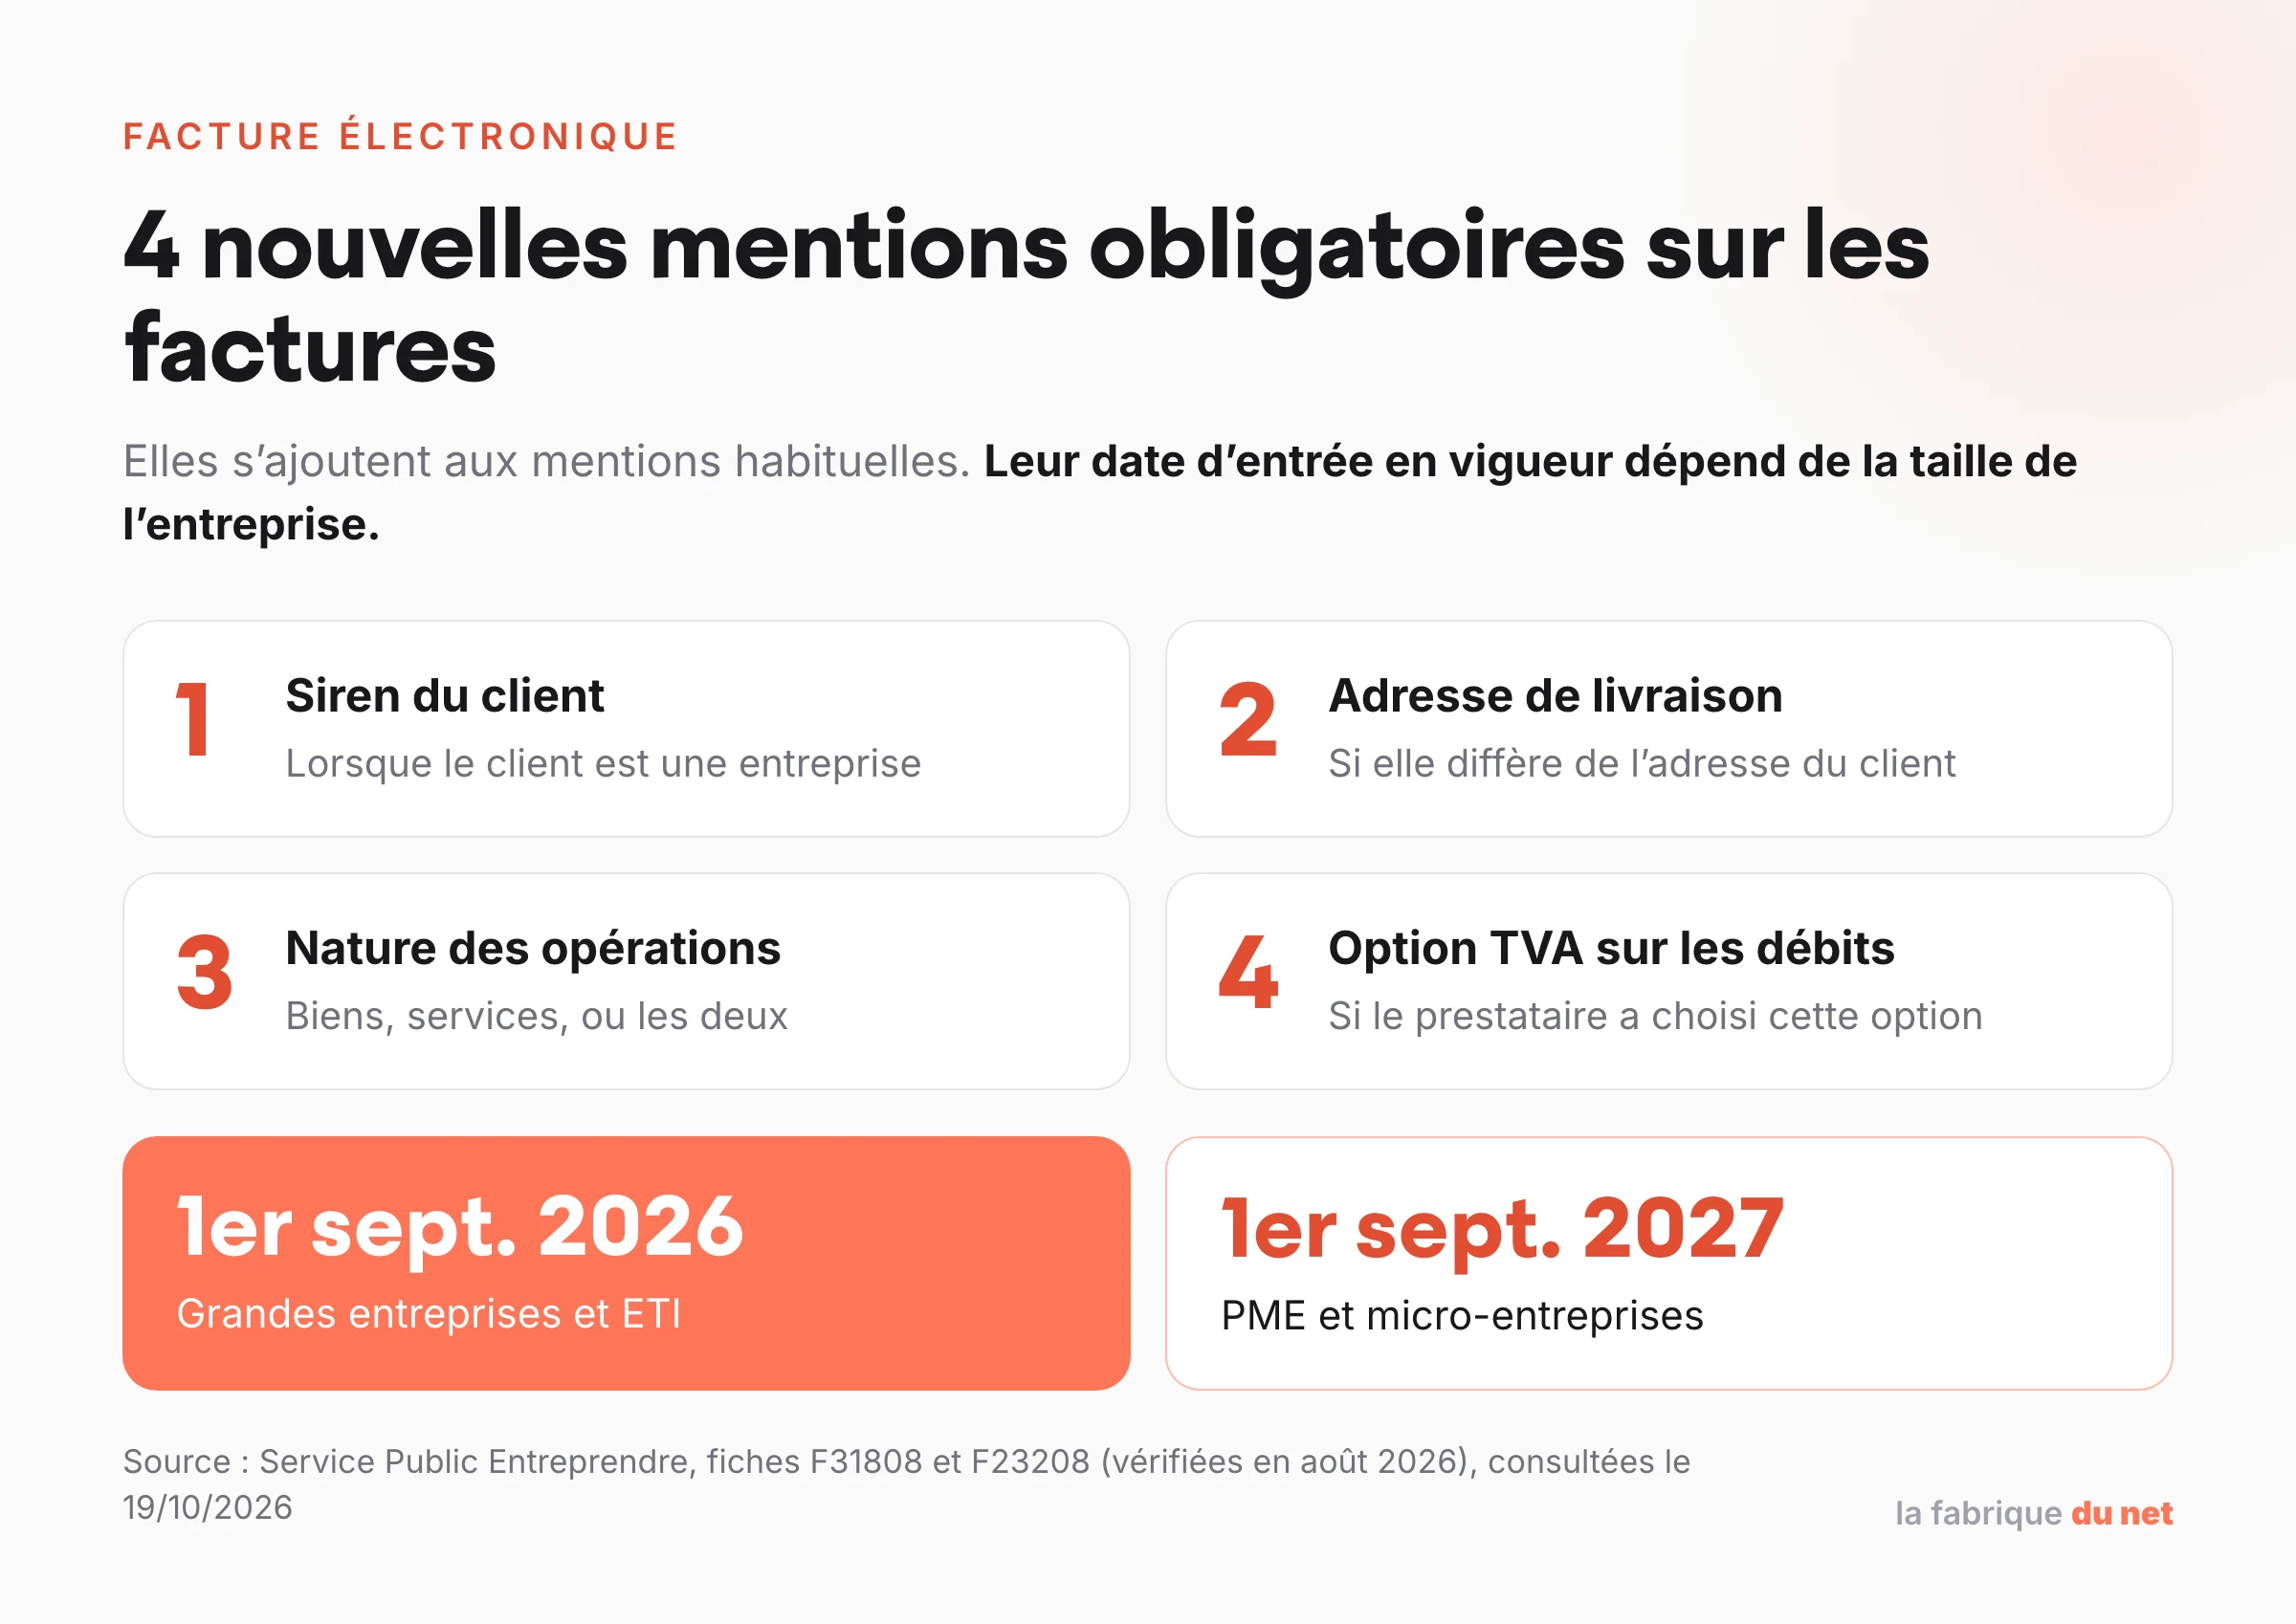
Réponse courte : toute facture doit indiquer sa date d’émission, un numéro unique issu d’une séquence chronologique et continue, la date de la vente ou de la prestation, l’identité du vendeur (nom ou dénomination, adresse, numéro Siren, forme juridique et capital pour une société) et celle du client, le numéro de TVA intracommunautaire du vendeur (et du client professionnel), la désignation et le décompte détaillé des produits ou services avec le prix unitaire HT et le taux de TVA, les réductions, les totaux HT et TTC, la date de règlement, les conditions d’escompte, le taux des pénalités de retard et, entre professionnels, l’indemnité forfaitaire de 40 €. Avec la facture électronique, quatre mentions s’ajoutent : le Siren du client, l’adresse de livraison si elle diffère, la nature des opérations (biens, services ou les deux) et, le cas échéant, l’option pour le paiement de la TVA d’après les débits. Elles s’imposent aux grandes entreprises et aux ETI depuis le 1er septembre 2026, et aux PME et micro-entreprises à partir du 1er septembre 2027.
Les mentions obligatoires sur toutes les factures
Selon la fiche « Mentions obligatoires sur une facture » (vérifiée le 11 août 2026 par la Direction de l’information légale et administrative), les mentions suivantes s’appliquent que le client soit un particulier, un professionnel ou une entité publique.
| Mention | Précisions |
| Date d’émission de la facture | Jour où la facture est émise |
| Numéro unique | Basé sur une séquence chronologique et continue |
| Date de la vente ou de la prestation | Jour effectif de la livraison ou de la fin de la prestation (ou date de versement de l’acompte) |
| Identité du vendeur ou prestataire | Entrepreneur individuel : nom et prénom précédés ou suivis de « Entrepreneur individuel » ou « EI », adresse, Siren. Société : dénomination sociale, Siren, adresse du siège, forme juridique et montant du capital. Adresse de facturation si elle diffère du siège |
| Identité du client | Entreprise : nom complet ou dénomination sociale. Particulier : nom, adresse (sauf opposition) et adresse de facturation si différente |
| Numéro du bon de commande | Lorsqu’il a été établi au préalable par l’acheteur |
| Numéro de TVA intracommunautaire | Celui du vendeur, et celui du client professionnel redevable de la TVA, sauf pour les factures de 150 € HT ou moins |
| Désignation des produits ou prestations | Nature, marque, référence ; pour une prestation, matériaux fournis et main-d’œuvre |
| Décompte détaillé | Quantité, dénomination précise, prix unitaire HT, taux de TVA (ou mention de l’exonération) |
| Totaux | Somme totale HT et TTC, avec les éventuelles majorations (transport, emballage) |
| Réductions de prix | Rabais, remise ou ristourne acquis à la date de la vente et liés à l’opération |
| Date de règlement et escompte | Date à laquelle le paiement doit intervenir, conditions d’escompte, ou « Escompte pour paiement anticipé : néant » |
| Pénalités de retard | Taux applicable en cas de non-paiement à la date prévue |
| Indemnité forfaitaire de 40 € | Pour frais de recouvrement, due par un client professionnel en cas de retard |
| Garantie légale de conformité | Sur les factures à un particulier, pour certaines catégories de biens : existence et durée (au moins 2 ans) |
Les sections suivantes détaillent chaque bloc et les erreurs à éviter.
Identité du vendeur : ce que contient l’en-tête
L’en-tête de la facture identifie l’émetteur. Pour un entrepreneur individuel (y compris un micro-entrepreneur) : nom et prénom accompagnés de la mention « Entrepreneur individuel » ou « EI », adresse et numéro Siren. Pour une société : dénomination sociale, numéro Siren, adresse du siège social, forme juridique (SARL, SAS, SA…) et montant du capital social. Si l’adresse de facturation est différente du siège, elle doit aussi apparaître.
Point d’attention relevé par Service Public : une société en cours d’immatriculation facture en son nom avec la mention « Siret en cours d’attribution », et non au nom du créateur, sous peine de rejet de la déduction de la TVA chez le client.
Le numéro de TVA intracommunautaire du vendeur figure aussi sur la facture, sauf pour les factures d’un montant total de 150 € HT ou moins.
Identité du client
Pour un client professionnel : son nom complet (entrepreneur individuel) ou sa dénomination sociale, et son numéro de TVA intracommunautaire s’il est redevable de la TVA. Pour un particulier : son nom et son adresse, sauf s’il s’y oppose, et l’adresse de facturation si elle est différente. Si l’acheteur a émis un bon de commande, son numéro doit être repris.
Avec la facturation électronique, le numéro Siren du client professionnel devient lui aussi obligatoire (voir plus bas).
Dates et numéro de facture
Deux dates sont exigées : la date d’émission de la facture et la date de la vente ou de la prestation (jour de la livraison ou de la fin d’exécution, ou date de versement d’un acompte).
Le numéro de facture doit être unique et suivre une séquence chronologique et continue, sans rupture. La fiche « Tout savoir sur la facturation » (vérifiée le 7 août 2026) précise que plusieurs séries sont possibles, par exemple une par site de facturation ou par catégorie de clients, et que sur une facture de plusieurs pages, le numéro figure sur chaque page avec une pagination « n/N ».
Détail des produits, prix et TVA
Chaque ligne indique la désignation précise (nature, marque, référence), la quantité, le prix unitaire hors taxes et le taux de TVA applicable, ou la mention de l’exonération le cas échéant. Pour une prestation, la facture distingue les matériaux fournis et la main-d’œuvre. Les réductions acquises (rabais, remise, ristourne) et les majorations (transport, emballage) sont détaillées.
Les montants se calculent ensuite ligne par ligne, puis au total :
- Montant HT d’une ligne : prix unitaire HT x quantité. Exemple : 50 € HT x 10 unités = 500 € HT ;
- Montant de TVA : montant HT x taux. Exemple : 500 € HT x 20 % = 100 € de TVA ;
- Montant TTC : montant HT + TVA. Exemple : 500 € + 100 € = 600 € TTC ;
- La facture affiche enfin le total HT, le total de TVA par taux et le total TTC à payer.
Paiement, escompte et pénalités de retard
La facture indique la date à laquelle le règlement doit intervenir et les conditions d’escompte en cas de paiement anticipé ; s’il n’y en a pas, on écrit « Escompte pour paiement anticipé : néant ».
Elle mentionne aussi le taux des pénalités de retard, exigibles sans rappel. Selon la fiche « Délais de paiement entre professionnels et pénalités de retard » (vérifiée le 7 août 2026), ce taux ne peut pas être inférieur à 3 fois le taux de l’intérêt légal, soit 8,25 % ; le Code de commerce recommande le taux de refinancement de la BCE majoré de 10 points, ce qui donne 12,15 % pour le 1er semestre 2026 et 12,40 % pour le 2e semestre 2026.
Entre professionnels, la facture mentionne enfin l’indemnité forfaitaire de 40 € pour frais de recouvrement, due en cas de retard de paiement.
Besoin d’un outil qui intègre ces mentions ?
Comparez les logiciels de facturation : la plupart génèrent la numérotation et les mentions obligatoires automatiquement.
Les mentions particulières selon votre situation
Certaines mentions s’ajoutent dans des cas précis. Liste reprise de la fiche officielle F31808 :
| Situation | Mention à porter sur la facture |
| Vendeur en franchise en base de TVA | « TVA non applicable, art. 293 B du CGI », à remplacer par « TVA non applicable, art. L. 223 et s. du CIBS » (voir encadré) |
| Client redevable de la TVA à la place du vendeur | « Auto-liquidation » |
| Facture rédigée par le client à la place du vendeur | « Auto-facturation » |
| Membre d’un centre de gestion ou d’une association agréée | « Membre d’une association agréée, le règlement par chèque et carte bancaire est accepté » |
| Vente de produits électroniques ou de meubles | Éco-participation DEEE |
| Vente d’un support d’enregistrement | Rémunération pour copie privée |
| Activité artisanale | Références de l’assurance professionnelle, coordonnées de l’assureur ou du garant, couverture géographique |
| Facture à un particulier pour certains biens (électroménager, informatique, téléphonie, meubles, jouets, articles de sport…) | Existence et durée de la garantie légale de conformité (au moins 2 ans) |
| Opération exonérée de TVA (par exemple une exportation hors de l’Union européenne) | Mention de l’exonération à la place du taux de TVA, avec la référence du texte applicable |
Changement au 1er septembre 2026 :
Avec la recodification des règles de TVA dans le code des impositions sur les biens et services (CIBS), la mention de franchise devient « TVA non applicable, art. L. 223 et s. du CIBS ». Service Public indique qu’une tolérance permet de garder la référence à l’article 293 B du CGI jusqu’au 31 décembre 2027, et recommande d’adapter ses modèles de facture dès que possible (fiche F23208, vérifiée le 7 août 2026).
Pour l’autoliquidation, voir aussi notre article sur l’autoliquidation de la TVA.
Facture à un particulier ou à un professionnel
Entre professionnels, la facture est toujours obligatoire. Avec un particulier, la règle dépend de l’opération, selon la fiche F23208 :
- Vente de biens : la facture (ou note) n’est obligatoire qu’à la demande du client, pour les ventes à distance et pour les livraisons intracommunautaires exonérées de TVA ; sinon, un ticket de caisse est généralement remis (son impression systématique est interdite depuis le 1er août 2023, sauf exceptions) ;
- Prestation de services : une note est obligatoire au-delà de 25 € TTC ; en dessous, elle est remise si le client la demande.
Les factures adressées à des particuliers ne relèvent pas de l’obligation de facturation électronique : elles peuvent rester en papier ou en PDF. Les entreprises assujetties à la TVA qui vendent à des particuliers peuvent en revanche devoir transmettre certaines données de ces ventes à l’administration (e-reporting).
Micro-entrepreneur : les mentions à ne pas oublier
Un micro-entrepreneur suit les mêmes règles qu’un entrepreneur individuel, avec trois points de vigilance :
- la mention « Entrepreneur individuel » ou « EI » à côté du nom ;
- la mention de franchise en base de TVA s’il en bénéficie (référence au CIBS, avec la tolérance jusqu’à fin 2027 pour l’article 293 B du CGI) ;
- la facturation électronique : selon Service Public, l’obligation concerne aussi les entreprises en franchise en base de TVA pour leurs opérations avec d’autres entreprises établies en France et assujetties à la TVA ; elles doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026 et les émettre à partir du 1er septembre 2027.
Pour un modèle complet, voir notre exemple de facture d’auto-entrepreneur.
Facture électronique : les 4 nouvelles mentions obligatoires
La réforme de la facturation électronique fixe le calendrier suivant (fiche F39785, vérifiée le 7 août 2026) :
- Depuis le 1er septembre 2026 : toutes les entreprises établies en France et assujetties à la TVA doivent pouvoir recevoir des factures électroniques ; les grandes entreprises et les ETI doivent aussi les émettre ;
- À partir du 1er septembre 2027 : les PME et micro-entreprises doivent à leur tour émettre leurs factures au format électronique pour leurs opérations entre entreprises assujetties établies en France.
Les mêmes échéances s’appliquent aux quatre nouvelles mentions obligatoires :
- le numéro Siren du client, lorsqu’il s’agit d’une entreprise ;
- l’adresse de livraison des biens, si elle est différente de l’adresse du client ;
- la nature des opérations : livraisons de biens, prestations de services, ou les deux ;
- la mention « Option pour le paiement de la taxe d’après les débits », si le prestataire a choisi cette option.
Les factures électroniques sont émises, transmises et reçues par l’intermédiaire d’une plateforme agréée par l’administration. La liste officielle est publiée sur impots.gouv.fr (page modifiée le 13/10/2026) : consulter la liste des plateformes agréées.
Pour aller plus loin : notre article sur la facturation électronique en 2026, obligations et calendrier, et notre guide pour choisir une plateforme agréée.
Numérotation, facture rectificative et avoir
Une facture émise ne se modifie plus directement. Service Public (fiche F23208) distingue trois cas :
- Avant l’émission : la facture peut être corrigée ou supprimée ;
- Après l’émission, avant le paiement : on émet une facture rectificative portant un nouveau numéro et la mention « annule et remplace la facture n°… » ;
- Après le paiement : toute correction passe par une facture d’avoir, qui porte son propre numéro dans une séquence chronologique, continue et unique.
Refaire simplement la facture avec le même numéro crée une incohérence entre les comptabilités du vendeur et du client. Le détail est dans notre article sur la facture d’avoir.
Quelles sanctions en cas d’erreur ou d’oubli
Les montants ci-dessous sont ceux de la fiche F23208 de Service Public, consultée le 19/10/2026 :
- Mention omise ou inexacte : amende de 15 € par omission ou inexactitude, dans la limite de 25 % du montant de la facture ;
- Identité ou adresse du client ou du fournisseur dissimulée ou modifiée : amende égale à 50 % du montant des factures concernées ;
- Absence de facturation : amende pénale jusqu’à 75 000 € pour un entrepreneur individuel et 375 000 € pour une société, doublée en cas de récidive dans les 2 ans ;
- Facture non émise au format électronique alors que l’obligation s’applique : 50 € par facture, dans la limite de 15 000 € par an ;
- Données de transaction ou de paiement non transmises : 500 € par manquement, dans la limite de 15 000 € par an.
Service Public précise que ces amendes liées à la facturation électronique et à la transmission des données ne s’appliquent pas à une première infraction sur l’année en cours et les trois années précédentes, si elle est réparée spontanément ou dans les 30 jours suivant la demande de l’administration.
Combien de temps conserver ses factures
Les factures émises et reçues se conservent 10 ans au titre du Code de commerce (article L123-22), comme les autres pièces comptables. Le délai de conservation des documents fiscaux est de 6 ans (article L102 B du livre des procédures fiscales).
Pour aller plus loin :
Questions fréquentes
Quels sont les éléments obligatoires d’une facture ?
Date d’émission, numéro unique, date de la vente ou de la prestation, identité du vendeur et du client, numéros de TVA, désignation et décompte détaillé des produits ou services, prix unitaires HT, taux de TVA, réductions, totaux HT et TTC, date de règlement, conditions d’escompte, taux des pénalités de retard et, entre professionnels, indemnité forfaitaire de 40 €. Le tableau en début d’article reprend la liste officielle.
Quelles sont les mentions obligatoires sur les factures en 2026 ?
Les mentions générales restent les mêmes. Deux changements datent de 2026 : les grandes entreprises et les ETI doivent ajouter les 4 nouvelles mentions liées à la facture électronique depuis le 1er septembre 2026, et la mention de franchise de TVA renvoie désormais au CIBS (article L. 223 et suivants), avec une tolérance pour l’ancienne référence jusqu’au 31 décembre 2027.
Quelles sont les 4 nouvelles mentions obligatoires sur les factures ?
Le numéro Siren du client professionnel, l’adresse de livraison si elle diffère de celle du client, la nature des opérations (biens, services ou les deux) et la mention « Option pour le paiement de la taxe d’après les débits » si le prestataire a fait ce choix. Obligatoires depuis le 1er septembre 2026 pour les grandes entreprises et les ETI, et à partir du 1er septembre 2027 pour les PME et micro-entreprises.
Que signifie « pas d’escompte pour paiement anticipé » ?
Cela signifie que le client ne bénéficie d’aucune réduction s’il paie avant l’échéance. Les conditions d’escompte faisant partie des mentions obligatoires, il faut l’écrire même en l’absence d’escompte ; Service Public donne la formule « Escompte pour paiement anticipé : néant ».
Quelle mention est obligatoire sur une facture pour l’autoliquidation de la TVA ?
Lorsque c’est le client qui est redevable de la TVA, la facture porte la mention « Auto-liquidation » (fiche officielle F31808) et n’indique pas de TVA à payer. Le numéro de TVA intracommunautaire du client doit figurer sur la facture.
Quelle mention dois-je faire sur ma facture pour une exportation hors UE ?
Les livraisons de biens expédiés ou transportés hors de l’Union européenne sont exonérées de TVA en application du I de l’article 262 du CGI, comme le rappelle le BOFiP (version en vigueur depuis le 11/02/2026), à condition de pouvoir justifier la sortie des biens. La facture remplace alors le taux de TVA par la mention de l’exonération et la référence au texte applicable. Avec la recodification de la TVA dans le CIBS, faites valider la référence exacte par votre expert-comptable.
Quelles sont les mentions légales obligatoires d’une facture ?
Ce sont les mentions imposées par l’article L441-9 du Code de commerce et l’article 242 nonies A de l’annexe II du CGI : celles du tableau en début d’article, plus les mentions particulières propres à votre situation (franchise de TVA, autoliquidation, artisan, etc.).
Quelles sont les mentions obligatoires ?
Le terme désigne les informations qu’un texte impose de faire figurer sur un document. Pour une facture, ce sont les mentions détaillées dans cet article ; un devis, des conditions générales de vente ou un site internet ont leurs propres listes.
Quelles sont les mentions légales ?
Dans le langage courant, « mentions légales » désigne les informations d’identification qu’une entreprise doit publier : sur une facture, l’identité du vendeur (dénomination, Siren, siège, forme juridique, capital) ; sur un site internet, la page de mentions légales qui identifie notamment l’éditeur et l’hébergeur du site. Les deux ne se confondent pas.
Quelles sont les mentions obligatoires à inclure sur une facture ?
Toutes les mentions générales du tableau, quelle que soit la nature du client, puis les mentions particulières qui vous concernent, et enfin, selon votre taille et le calendrier, les quatre mentions liées à la facture électronique.
Quelles sont les nouvelles mentions obligatoires sur une facture ?
Ce sont les quatre mentions de la réforme de la facturation électronique : Siren du client, adresse de livraison si différente, nature des opérations, option pour le paiement de la TVA d’après les débits. S’y ajoute la nouvelle référence au CIBS pour la franchise en base de TVA.
Quelle est la différence entre un reçu et une facture ?
La facture détaille la vente et précise ce que le client doit payer : c’est une preuve commerciale et comptable soumise aux mentions obligatoires. Un reçu ou une quittance atteste qu’un paiement a été effectué ; Service Public indique d’ailleurs que la facture peut être appelée quittance lorsqu’elle est émise après le paiement.
Que risque-t-on si l’on oublie une mention obligatoire ?
Une amende fiscale de 15 € par mention omise ou inexacte, plafonnée à 25 % du montant de la facture, sans compter le risque que le client vous demande de la refaire avant de la payer. Les montants complets sont dans la section sanctions ci-dessus.
Notez cet article