Digitalisation comptable : enjeux, outils et e-facture
La digitalisation comptable consiste à faire passer la comptabilité du papier et de la saisie manuelle à des flux numériques : pièces collectées automatiquement, écritures générées par le logiciel, banque synchronisée, factures électroniques échangées via des plateformes agréées. Pour les entreprises comme pour les cabinets d’expertise comptable, elle n’est plus seulement un choix d’organisation : depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques. Ce guide fait le point sur les enjeux de la dématérialisation comptable, le calendrier officiel de la facture électronique (vérifié sur impots.gouv.fr le 19/10/2026), les obligations à respecter, la transformation des cabinets comptables, les outils et la méthode pour réussir le passage au numérique.
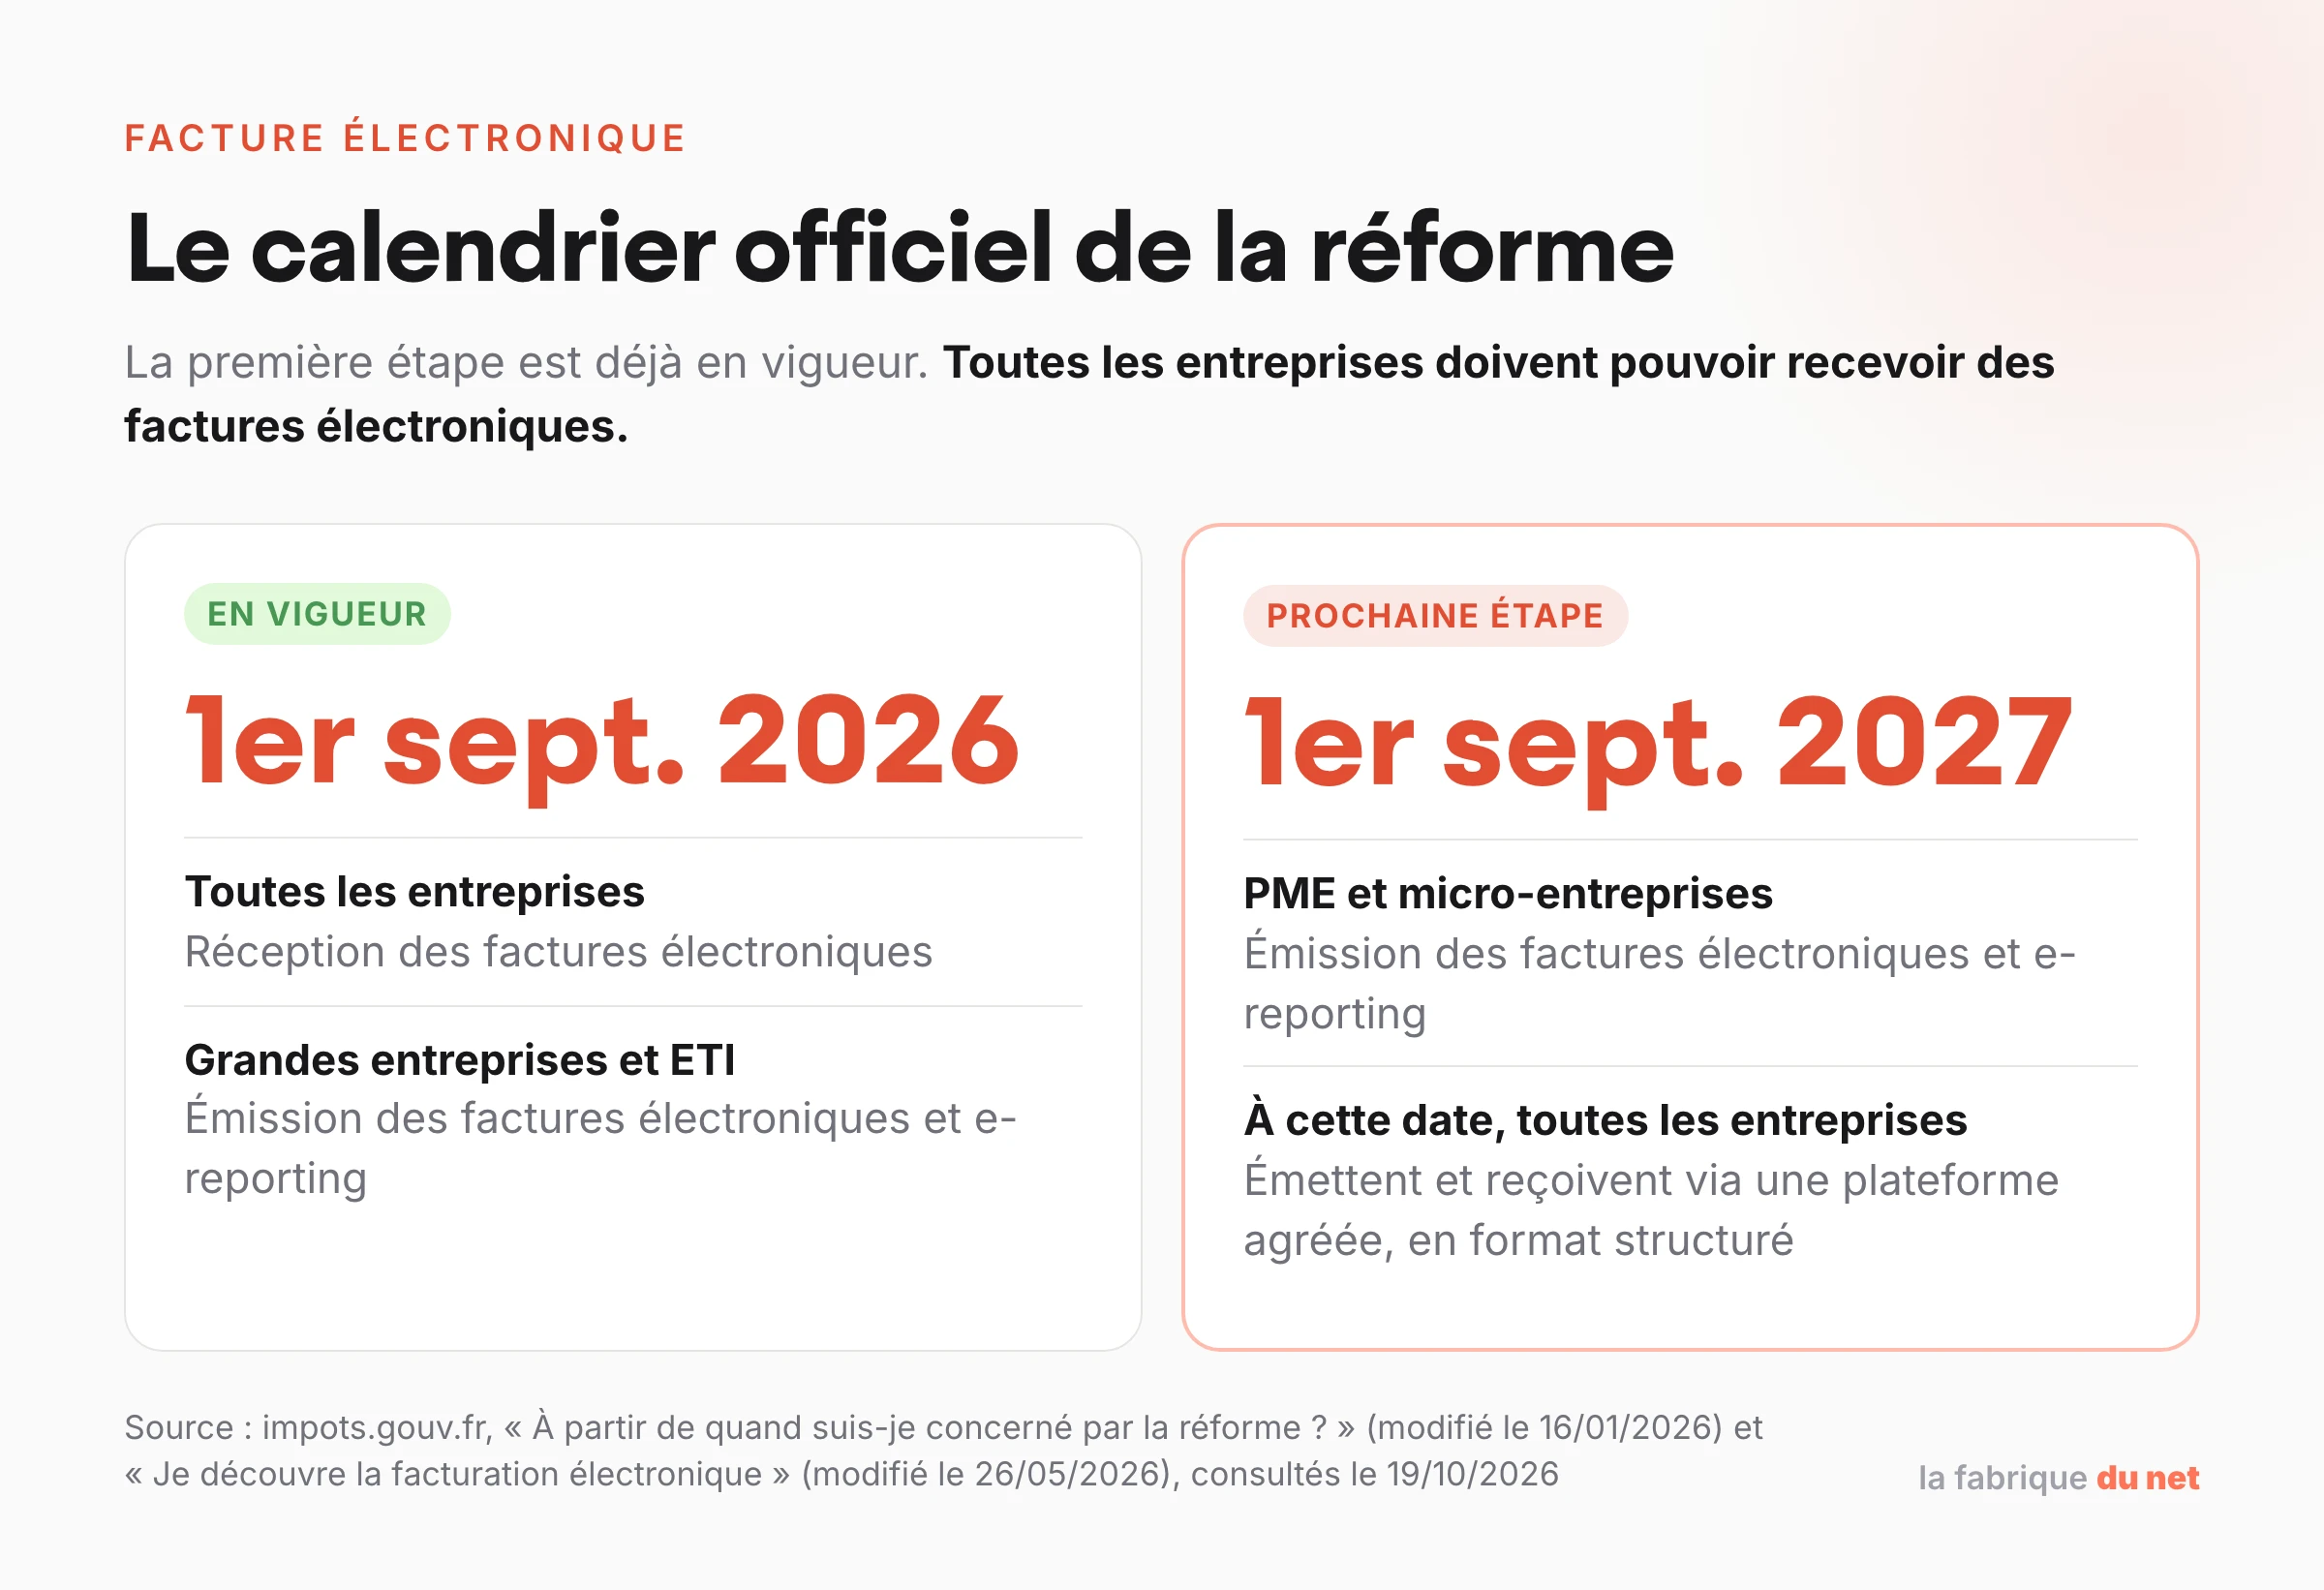
Réponse courte : la digitalisation comptable remplace les tâches manuelles (saisie, classement, rapprochement, envoi de factures papier) par des outils numériques qui collectent les pièces, automatisent les écritures et donnent une vision en temps réel. Ses enjeux : gagner du temps, fiabiliser les données, accélérer les paiements, sécuriser l’archivage et se conformer à la réforme de la facture électronique. Selon impots.gouv.fr, toutes les entreprises doivent recevoir les factures électroniques depuis le 1er septembre 2026 ; les grandes entreprises et les ETI les émettent depuis cette date, les PME et micro-entreprises devront les émettre à partir du 1er septembre 2027.
Qu’est-ce que la digitalisation comptable ?
On confond souvent trois notions qui se complètent :
- La dématérialisation : remplacer le support papier par un support numérique (factures reçues en fichier, justificatifs numérisés, archives électroniques).
- L’automatisation : laisser le logiciel faire les tâches répétitives (lecture des factures, proposition d’écritures, rapprochement bancaire, relances).
- La digitalisation au sens large : repenser les processus comptables et financiers autour de ces outils, avec des données partagées entre l’entreprise, son expert-comptable, sa banque et l’administration.
Un système comptable informatisé est l’ensemble formé par le logiciel de comptabilité, les données qu’il contient et les procédures qui l’alimentent. Il produit les mêmes documents qu’une comptabilité manuelle (journal, grand livre, balance, bilan), mais il impose des obligations spécifiques, notamment la remise d’un fichier des écritures comptables en cas de contrôle (voir plus bas).
Les enjeux de la dématérialisation comptable
- Productivité : la collecte automatique des pièces et la lecture des factures (reconnaissance de caractères, IA) réduisent la saisie manuelle et le temps de clôture.
- Fiabilité des données : moins de ressaisies, donc moins d’erreurs ; contrôles automatiques de cohérence (TVA, doublons, numérotation).
- Trésorerie : des factures émises et validées plus vite sont payées plus vite. L’administration met en avant, parmi les bénéfices de la réforme, « une amélioration de la trésorerie et du pilotage comptable grâce à la traçabilité des factures ».
- Pilotage : avec une banque synchronisée et des écritures à jour, les tableaux de bord reflètent la situation réelle, sans attendre le bilan annuel.
- Conformité : facture électronique, e-reporting, fichier des écritures comptables, durées de conservation : le numérique est désormais le cadre imposé.
- Sécurité et archivage : un archivage électronique organisé limite les pertes de documents, à condition de maîtriser les accès et les sauvegardes.
- Collaboration : l’entreprise et son cabinet travaillent sur les mêmes données, ce qui réduit les échanges de pièces par e-mail.
Les inconvénients et les limites
- Un coût d’entrée : abonnements, paramétrage, reprise de l’historique, temps de formation.
- Une dépendance aux éditeurs et à la connexion internet, et des risques de cybersécurité (hameçonnage, fraude au faux fournisseur, fuite de données) qu’il faut traiter.
- Des données d’entrée de qualité variable : une automatisation mal paramétrée produit des erreurs plus vite.
- Une résistance au changement et un besoin de nouvelles compétences dans les équipes.
- L’exclusion des personnes peu à l’aise avec le numérique, un enjeu à anticiper dans les petites structures.
Facture électronique 2026-2027 : ce qui change
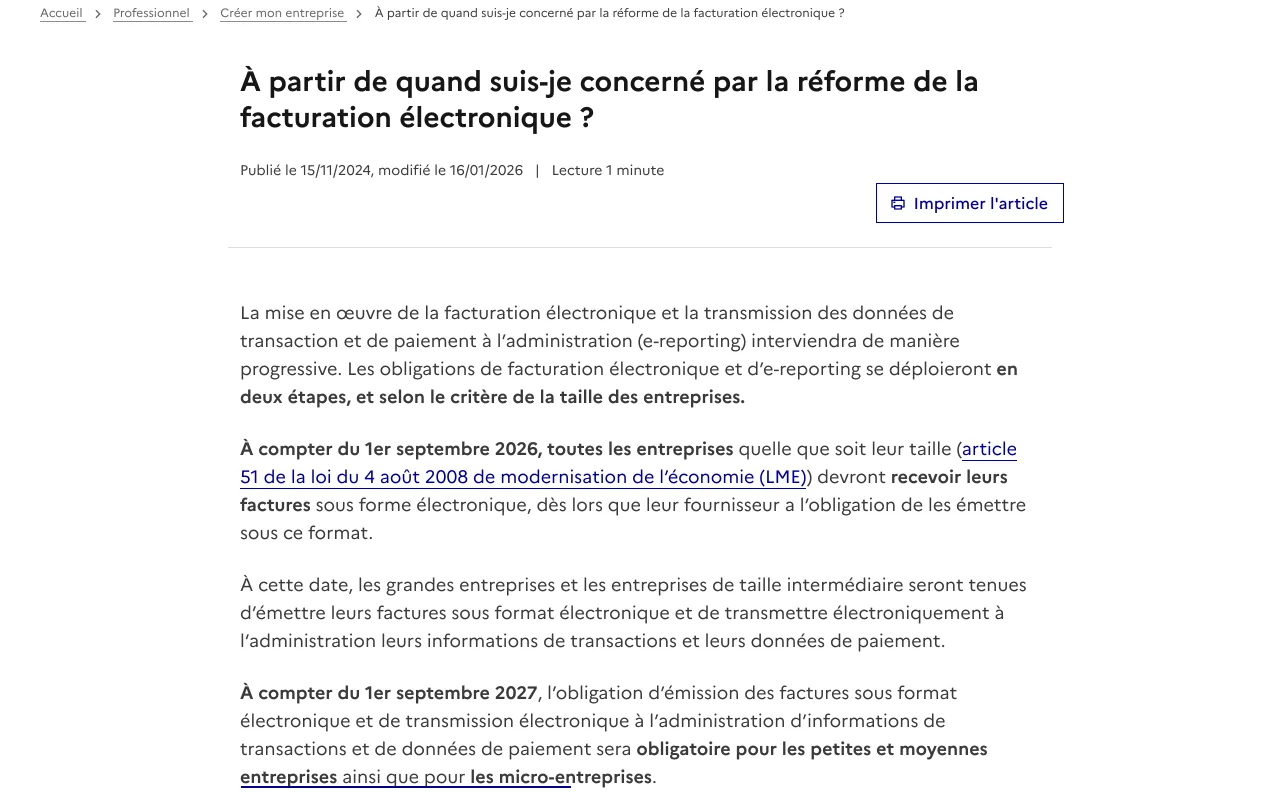
La réforme est l’accélérateur principal de la digitalisation comptable. D’après la page « Je découvre la facturation électronique » d’impots.gouv.fr (modifiée le 26/05/2026, consultée le 19/10/2026), elle comporte trois volets :
- La facturation électronique des opérations entre entreprises établies en France et assujetties à la TVA, y compris celles en franchise en base.
- L’e-reporting de transaction : la transmission à l’administration des données des ventes à des particuliers ou à des opérateurs étrangers.
- L’e-reporting de paiement : la transmission des données d’encaissement, par exemple pour les prestations de services dont la TVA est exigible à l’encaissement.
Le calendrier officiel
- Depuis le 1er septembre 2026 : toutes les entreprises, quelle que soit leur taille, doivent pouvoir recevoir des factures électroniques ; les grandes entreprises et les entreprises de taille intermédiaire émettent leurs factures au format électronique et transmettent leurs données de transaction et de paiement.
- À partir du 1er septembre 2027 : l’émission et l’e-reporting deviennent obligatoires pour les PME et les micro-entreprises.
Les micro-entrepreneurs sont concernés, et même une entreprise qui n’émet pas de facture doit pouvoir en recevoir. Le détail par situation est dans notre guide facturation électronique 2026 : obligations et calendrier.
Une facture PDF envoyée par e-mail n’est pas une facture électronique
Selon impots.gouv.fr, la facture électronique au sens de l’article 289 bis du CGI est émise, transmise et reçue sous forme dématérialisée, comporte un socle de données structurées (formats UBL, CII ou format mixte) et transite par une plateforme agréée. Un PDF simple ou une facture scannée envoyés par e-mail ne sont plus conformes entre entreprises soumises à l’obligation. Les factures doivent aussi porter de nouvelles mentions, détaillées dans notre article sur les mentions obligatoires des factures.
Choisir une plateforme agréée
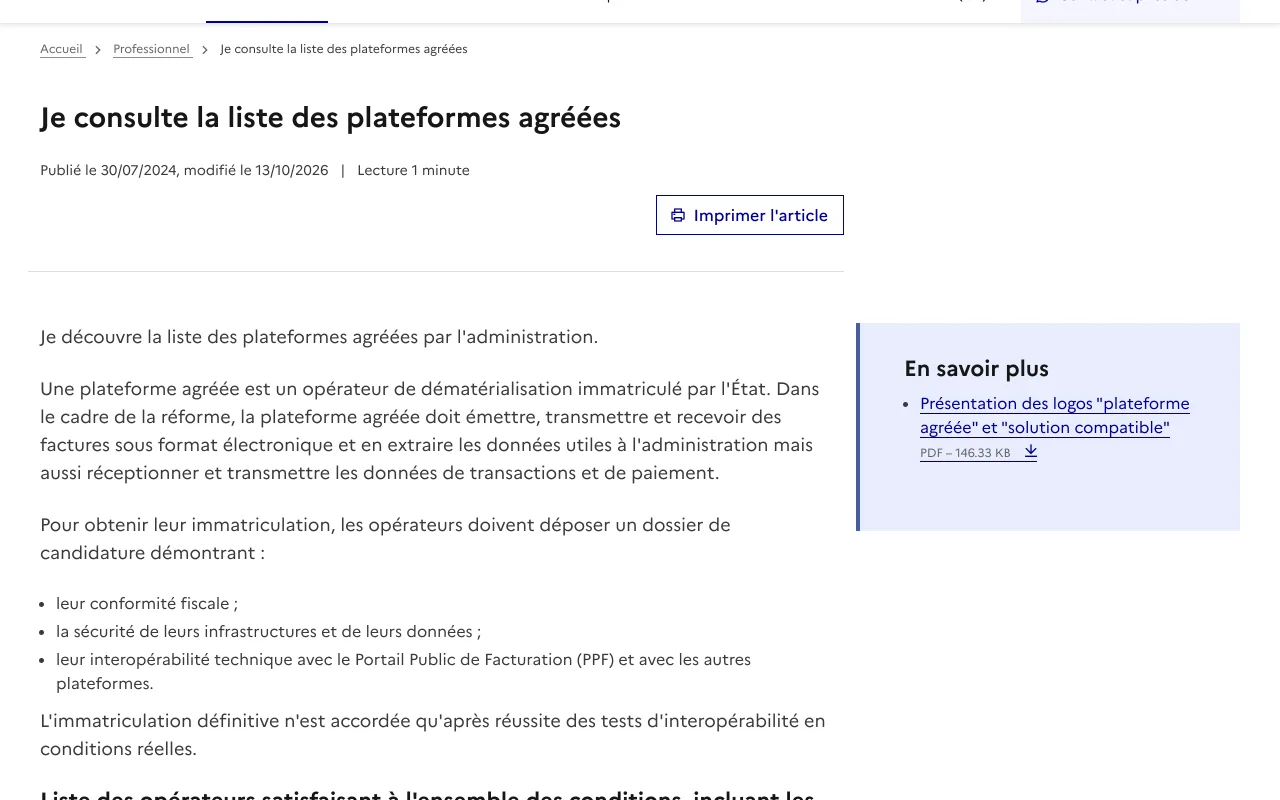
Une plateforme agréée est un opérateur de dématérialisation immatriculé par l’État. La liste officielle publiée par impots.gouv.fr (modifiée le 13/10/2026) comptait, à notre consultation du 19/10/2026, 155 opérateurs satisfaisant à l’ensemble des conditions et 11 opérateurs en attente des tests d’interopérabilité. Chaque entreprise choisit librement la sienne. Notre guide sur la plateforme agréée de facturation électronique détaille les critères de choix, et notre comparatif des logiciels de facturation électronique recense les solutions.
Les obligations d’une comptabilité numérique
- Conservation : selon la fiche Service Public sur la durée de conservation des documents, les livres et registres comptables comme les pièces justificatives (factures clients et fournisseurs, bons de commande et de livraison) se conservent 10 ans à partir de la clôture de l’exercice ; les documents sur lesquels l’administration fiscale exerce son contrôle, 6 ans. L’archivage électronique doit permettre de les retrouver, de les lire et d’en garantir l’intégrité pendant toute cette durée.
- Fichier des écritures comptables (FEC) : une entreprise qui tient sa comptabilité avec un logiciel doit pouvoir la remettre à l’administration sous forme de fichier dématérialisé en cas de contrôle (article L47 A du Livre des procédures fiscales). Voir notre article sur le fichier des écritures comptables.
- Factures papier numérisées : les factures reçues sur papier peuvent être conservées sous forme électronique, dans les conditions prévues par l’article L102 B du Livre des procédures fiscales et ses textes d’application (reproduction fidèle du document et garanties d’intégrité).
- Données personnelles : les données des clients, fournisseurs et salariés traitées par les outils comptables relèvent du RGPD (sécurité, accès limités, durées de conservation).
La digitalisation des cabinets d’expertise comptable
Pour les experts-comptables, la digitalisation transforme à la fois la production et la relation client :
- Collecte des pièces : les justificatifs arrivent par flux (plateforme de facturation, banque, application de notes de frais) plutôt que par cartons ou e-mails, ce qui raccourcit les délais de traitement.
- Production automatisée : la pré-comptabilisation et le rapprochement bancaire automatiques libèrent du temps sur la tenue au profit de la révision.
- Relation client : portail partagé, validation en ligne, signature électronique des lettres de mission et des liasses, échanges centralisés.
- Nouvelles missions : tableaux de bord, prévisionnels de trésorerie, accompagnement à la facture électronique, conseil en choix d’outils. La valeur se déplace de la saisie vers l’analyse et le conseil.
- Organisation interne : travail à distance, montée en compétences des collaborateurs sur les outils et la donnée, sécurité informatique du cabinet.
La réforme de la facture électronique a fortement mobilisé la profession. Selon le baromètre ECMA-CNOEC réalisé par OpinionWay en juillet 2026, 75 % des cabinets se déclaraient totalement prêts ou bien avancés, et 60 % des entreprises accompagnées se déclaraient prêtes ou bien avancées (communiqué du 4 septembre 2026). Ces chiffres sont déclaratifs et publiés par l’Ordre des experts-comptables et ECMA, qui édite la plateforme agréée jefacture.com, présentée comme la plateforme de la profession : ils sont à lire comme un signal, pas comme une mesure indépendante.
Pour une entreprise, le cabinet reste souvent le premier interlocuteur sur ces sujets : notre article sur le rôle de l’expert-comptable détaille ses missions.
Les outils de la digitalisation comptable
- Logiciel de comptabilité en ligne : tenue de la comptabilité, synchronisation bancaire, accès partagé avec le cabinet. Voir notre comparatif des logiciels de comptabilité en ligne.
- Logiciel de facturation électronique ou plateforme agréée : émission et réception des factures au format structuré, e-reporting.
- Collecte et lecture des factures : récupération automatique des factures fournisseurs, extraction des données par reconnaissance de caractères.
- Rapprochement bancaire automatique, alimenté par la synchronisation des comptes (voir notre article sur le rapprochement bancaire).
- Notes de frais : photo du justificatif, validation et remboursement en ligne (voir notre comparatif des logiciels de notes de frais).
- Gestion électronique des documents (GED) pour l’archivage et la recherche (voir notre comparatif des logiciels de GED).
- Tableaux de bord et prévisionnel pour le pilotage de la trésorerie.
Certains éditeurs regroupent plusieurs de ces briques. Pennylane, par exemple, réunit comptabilité, gestion financière et compte professionnel, et figure dans la liste officielle des plateformes agréées consultée le 19/10/2026. Avant de choisir, vérifiez toujours que votre solution de facturation est une plateforme agréée ou qu’elle est connectée à l’une d’elles.
Les technologies derrière la digitalisation comptable
- Reconnaissance de caractères et intelligence artificielle : lecture des factures, proposition d’imputation comptable, détection d’anomalies. L’IA accélère le travail mais ne dispense pas de contrôler : la responsabilité des comptes reste humaine.
- Synchronisation bancaire : rendue possible par l’accès aux comptes ouvert aux prestataires agréés par la directive européenne sur les services de paiement (DSP2).
- Cloud et logiciels en mode SaaS : accès partagé, mises à jour réglementaires assurées par l’éditeur, sauvegardes externalisées.
- Données structurées et API : c’est le cœur de la facture électronique, qui transporte des données exploitables directement par les logiciels, et non une simple image.
- Automatisation robotisée (RPA) et ERP : surtout utiles dans les grandes structures aux flux nombreux.
Comment digitaliser sa comptabilité ?
Faire l’état des lieux
Listez vos flux (ventes, achats, banque, notes de frais, paie), les outils utilisés, les tâches manuelles et les points de blocage. Identifiez qui fait quoi entre l’entreprise et le cabinet.
Traiter d’abord l’obligation de facture électronique
Assurez-vous de pouvoir recevoir les factures électroniques (obligatoire depuis le 1er septembre 2026), choisissez une plateforme agréée et préparez l’émission avant votre échéance. Mettez à jour les données clients (numéros Siren, adresses de livraison).
Choisir les outils
Partez de vos besoins et de ceux de votre expert-comptable : compatibilité avec son logiciel, connexion à votre banque et à votre plateforme agréée, coût total, qualité du support. Notre article sur les fonctionnalités clés d’un logiciel de comptabilité aide à comparer.
Numériser l’existant et automatiser progressivement
Organisez l’archivage électronique, activez la synchronisation bancaire, puis les règles d’imputation automatique. Avancez flux par flux plutôt que tout basculer en même temps.
Former et sécuriser
Formez les utilisateurs, désignez un référent, définissez les droits d’accès, activez l’authentification forte et prévoyez une procédure contre la fraude au changement de coordonnées bancaires. Pour aller plus loin sur l’automatisation, voir notre guide pour automatiser la gestion comptable et financière d’une TPE-PME.
L’IA va-t-elle remplacer les comptables ?
L’IA et l’automatisation absorbent une part croissante des tâches de saisie et de rapprochement. Elles ne remplacent pas pour autant le jugement professionnel : arbitrages comptables et fiscaux, contrôle de la cohérence des comptes, responsabilité vis-à-vis des tiers, conseil au dirigeant. Le métier évolue plus qu’il ne disparaît : moins de saisie, davantage de révision, d’analyse, de conseil et de maîtrise des outils. Les profils qui combinent compétence comptable et aisance avec la donnée sont les mieux placés.
FAQ sur la digitalisation comptable
Qu’est-ce que la digitalisation comptable ?
C’est le passage d’une comptabilité fondée sur le papier et la saisie manuelle à une comptabilité alimentée par des flux numériques (factures électroniques, banque synchronisée, pièces collectées automatiquement), traitée par des logiciels et partagée entre l’entreprise et son expert-comptable.
Quels sont les enjeux de la dématérialisation comptable ?
Gagner du temps, fiabiliser les données, accélérer les paiements, piloter en temps réel, sécuriser l’archivage et respecter les obligations, au premier rang desquelles la facture électronique.
Quels sont les enjeux liés à la dématérialisation ?
Au-delà de la comptabilité : efficacité (moins de manipulations), accessibilité de l’information, réduction du papier et des coûts d’envoi, traçabilité, mais aussi sécurité des données, dépendance aux outils et risque d’exclusion des personnes peu familières du numérique.
Quels sont les enjeux de la facturation électronique pour les entreprises ?
Se mettre en conformité (réception depuis le 1er septembre 2026, émission selon la taille), choisir une plateforme agréée, fiabiliser les données clients, et en tirer des gains : traitement plus rapide, meilleure traçabilité, respect des délais de paiement. L’administration y voit aussi un outil de lutte contre la fraude à la TVA et, à terme, de pré-remplissage des déclarations de TVA.
Qu’est-ce que la dématérialisation des pièces comptables ?
C’est le fait de recevoir, produire ou convertir les justificatifs (factures, reçus, relevés) sous forme numérique et de les conserver électroniquement, dans des conditions qui garantissent leur lisibilité et leur intégrité pendant la durée légale de conservation.
Quels sont les inconvénients de la dématérialisation ?
Coût et temps de mise en place, dépendance aux éditeurs, risques de cybersécurité, besoin de formation, et difficultés pour les personnes peu à l’aise avec le numérique.
Quels sont les enjeux de la dématérialisation dans les services publics ?
Simplifier les démarches, réduire les délais et les coûts de traitement, rendre les services accessibles à toute heure ; mais aussi garantir que chacun puisse continuer à accéder à ses droits, d’où le maintien d’un accompagnement humain pour les usagers éloignés du numérique. Pour les entreprises, la relation avec l’administration fiscale passe déjà presque entièrement par l’espace professionnel en ligne.
Quels sont les enjeux du numérique ?
Pour une entreprise : productivité, qualité de service, pilotage par la donnée et attractivité, avec en contrepartie des enjeux de cybersécurité, de protection des données personnelles, de compétences et d’impact environnemental des équipements.
Quels sont les 3 piliers de la transformation numérique ?
Il n’existe pas de définition normalisée. On retient souvent trois piliers : les technologies (outils, données, infrastructures), les processus (façon dont le travail est organisé) et les personnes (compétences, culture, accompagnement du changement). Une transformation qui ne traite que l’outil échoue généralement sur les deux autres.
Quels sont les trois piliers de la digitalisation ?
La même grille s’applique : outils, processus et humain. En comptabilité, cela se traduit par le choix des logiciels et de la plateforme agréée, la refonte des circuits de pièces et de validation, et la formation des équipes de l’entreprise et du cabinet.
Qu’est-ce qu’un système comptable informatisé ?
C’est l’organisation comptable qui repose sur un logiciel : saisie ou import des opérations, génération automatique des journaux, du grand livre et des états financiers, et production du fichier des écritures comptables exigé en cas de contrôle fiscal.
Quels sont les 3 types de comptabilité ?
On distingue généralement la comptabilité générale (ou financière), obligatoire, qui retrace les opérations et produit les comptes annuels ; la comptabilité analytique, qui calcule les coûts et la rentabilité par activité ; et la comptabilité budgétaire, qui prévoit et suit les budgets.
Quels sont les 4 types de comptabilité ?
Aux trois précédentes, on ajoute souvent la comptabilité de trésorerie (suivi des encaissements et décaissements). Selon le contexte, on parle aussi de comptabilité publique (pour les administrations) ou de comptabilité nationale (pour l’économie d’un pays).
Quels sont les 7 principes de comptabilité ?
Les principes le plus souvent cités, issus du Code de commerce et du plan comptable général, sont : la prudence, la permanence des méthodes, le coût historique, la continuité d’exploitation, l’indépendance des exercices, la non-compensation et l’intangibilité du bilan d’ouverture. Ils servent un objectif commun : des comptes réguliers, sincères et donnant une image fidèle de l’entreprise.
Quel est le logiciel le plus utilisé dans un cabinet comptable ?
Il n’existe pas de statistique officielle publique sur les parts de marché des logiciels de production comptable. Les cabinets utilisent en général un logiciel de production (tenue, révision, liasses), complété par des outils de collecte de pièces, de relation client et, désormais, une ou plusieurs plateformes agréées. Le bon choix dépend de la taille du cabinet et de sa clientèle.
Est-ce que l’IA va remplacer les comptables ?
Elle remplace une partie des tâches (saisie, lettrage, rapprochement), pas la profession : le contrôle, le jugement, la responsabilité et le conseil restent humains. Le métier se déplace vers l’analyse et l’accompagnement.
Quels sont les 3 métiers qui survivront à l’IA ?
Aucune liste fiable ne permet de le dire. Les métiers les moins exposés sont ceux qui combinent jugement, relation humaine et responsabilité, ou un travail physique qualifié. Dans la filière comptable, les fonctions de conseil, de révision et de pilotage financier sont mieux protégées que la saisie.
Le métier de comptable est-il en voie de disparition ?
Non, il se transforme. La saisie manuelle recule, mais la réforme de la facture électronique, la complexité fiscale et le besoin de pilotage créent de nouvelles missions. Les compétences numériques deviennent indispensables.
Une facture envoyée par e-mail est-elle une facture électronique ?
Non. Selon impots.gouv.fr, une facture PDF ou scannée envoyée par e-mail n’est pas une facture électronique : celle-ci comporte des données structurées et transite par une plateforme agréée.
Pour aller plus loin
Notez cet article