Voiture de fonction ou de service : quelles différences ?
Voiture de fonction et voiture de service sont toutes deux fournies par l’entreprise, mais elles n’ont ni le même usage, ni le même traitement sur la fiche de paie. La différence tient à une seule question : le salarié peut-il se servir du véhicule à titre privé ? Voici les règles applicables en 2026, vérifiées le 19 octobre 2026 sur les sites de l’Urssaf, du Bulletin officiel de la Sécurité sociale (BOSS) et de Service Public.
Réponse courte : une voiture de service est réservée aux déplacements professionnels et doit être restituée (ou ne pas être utilisée) le week-end et pendant les congés ; elle ne crée pas d’avantage en nature. Une voiture de fonction peut aussi servir aux trajets personnels : cet usage privé est un avantage en nature, soumis à cotisations sociales et à l’impôt sur le revenu. Pour un véhicule acheté et attribué depuis le 1er février 2025, l’Urssaf l’évalue au forfait à 15 % du coût d’achat TTC par an, carburant payé par le salarié.
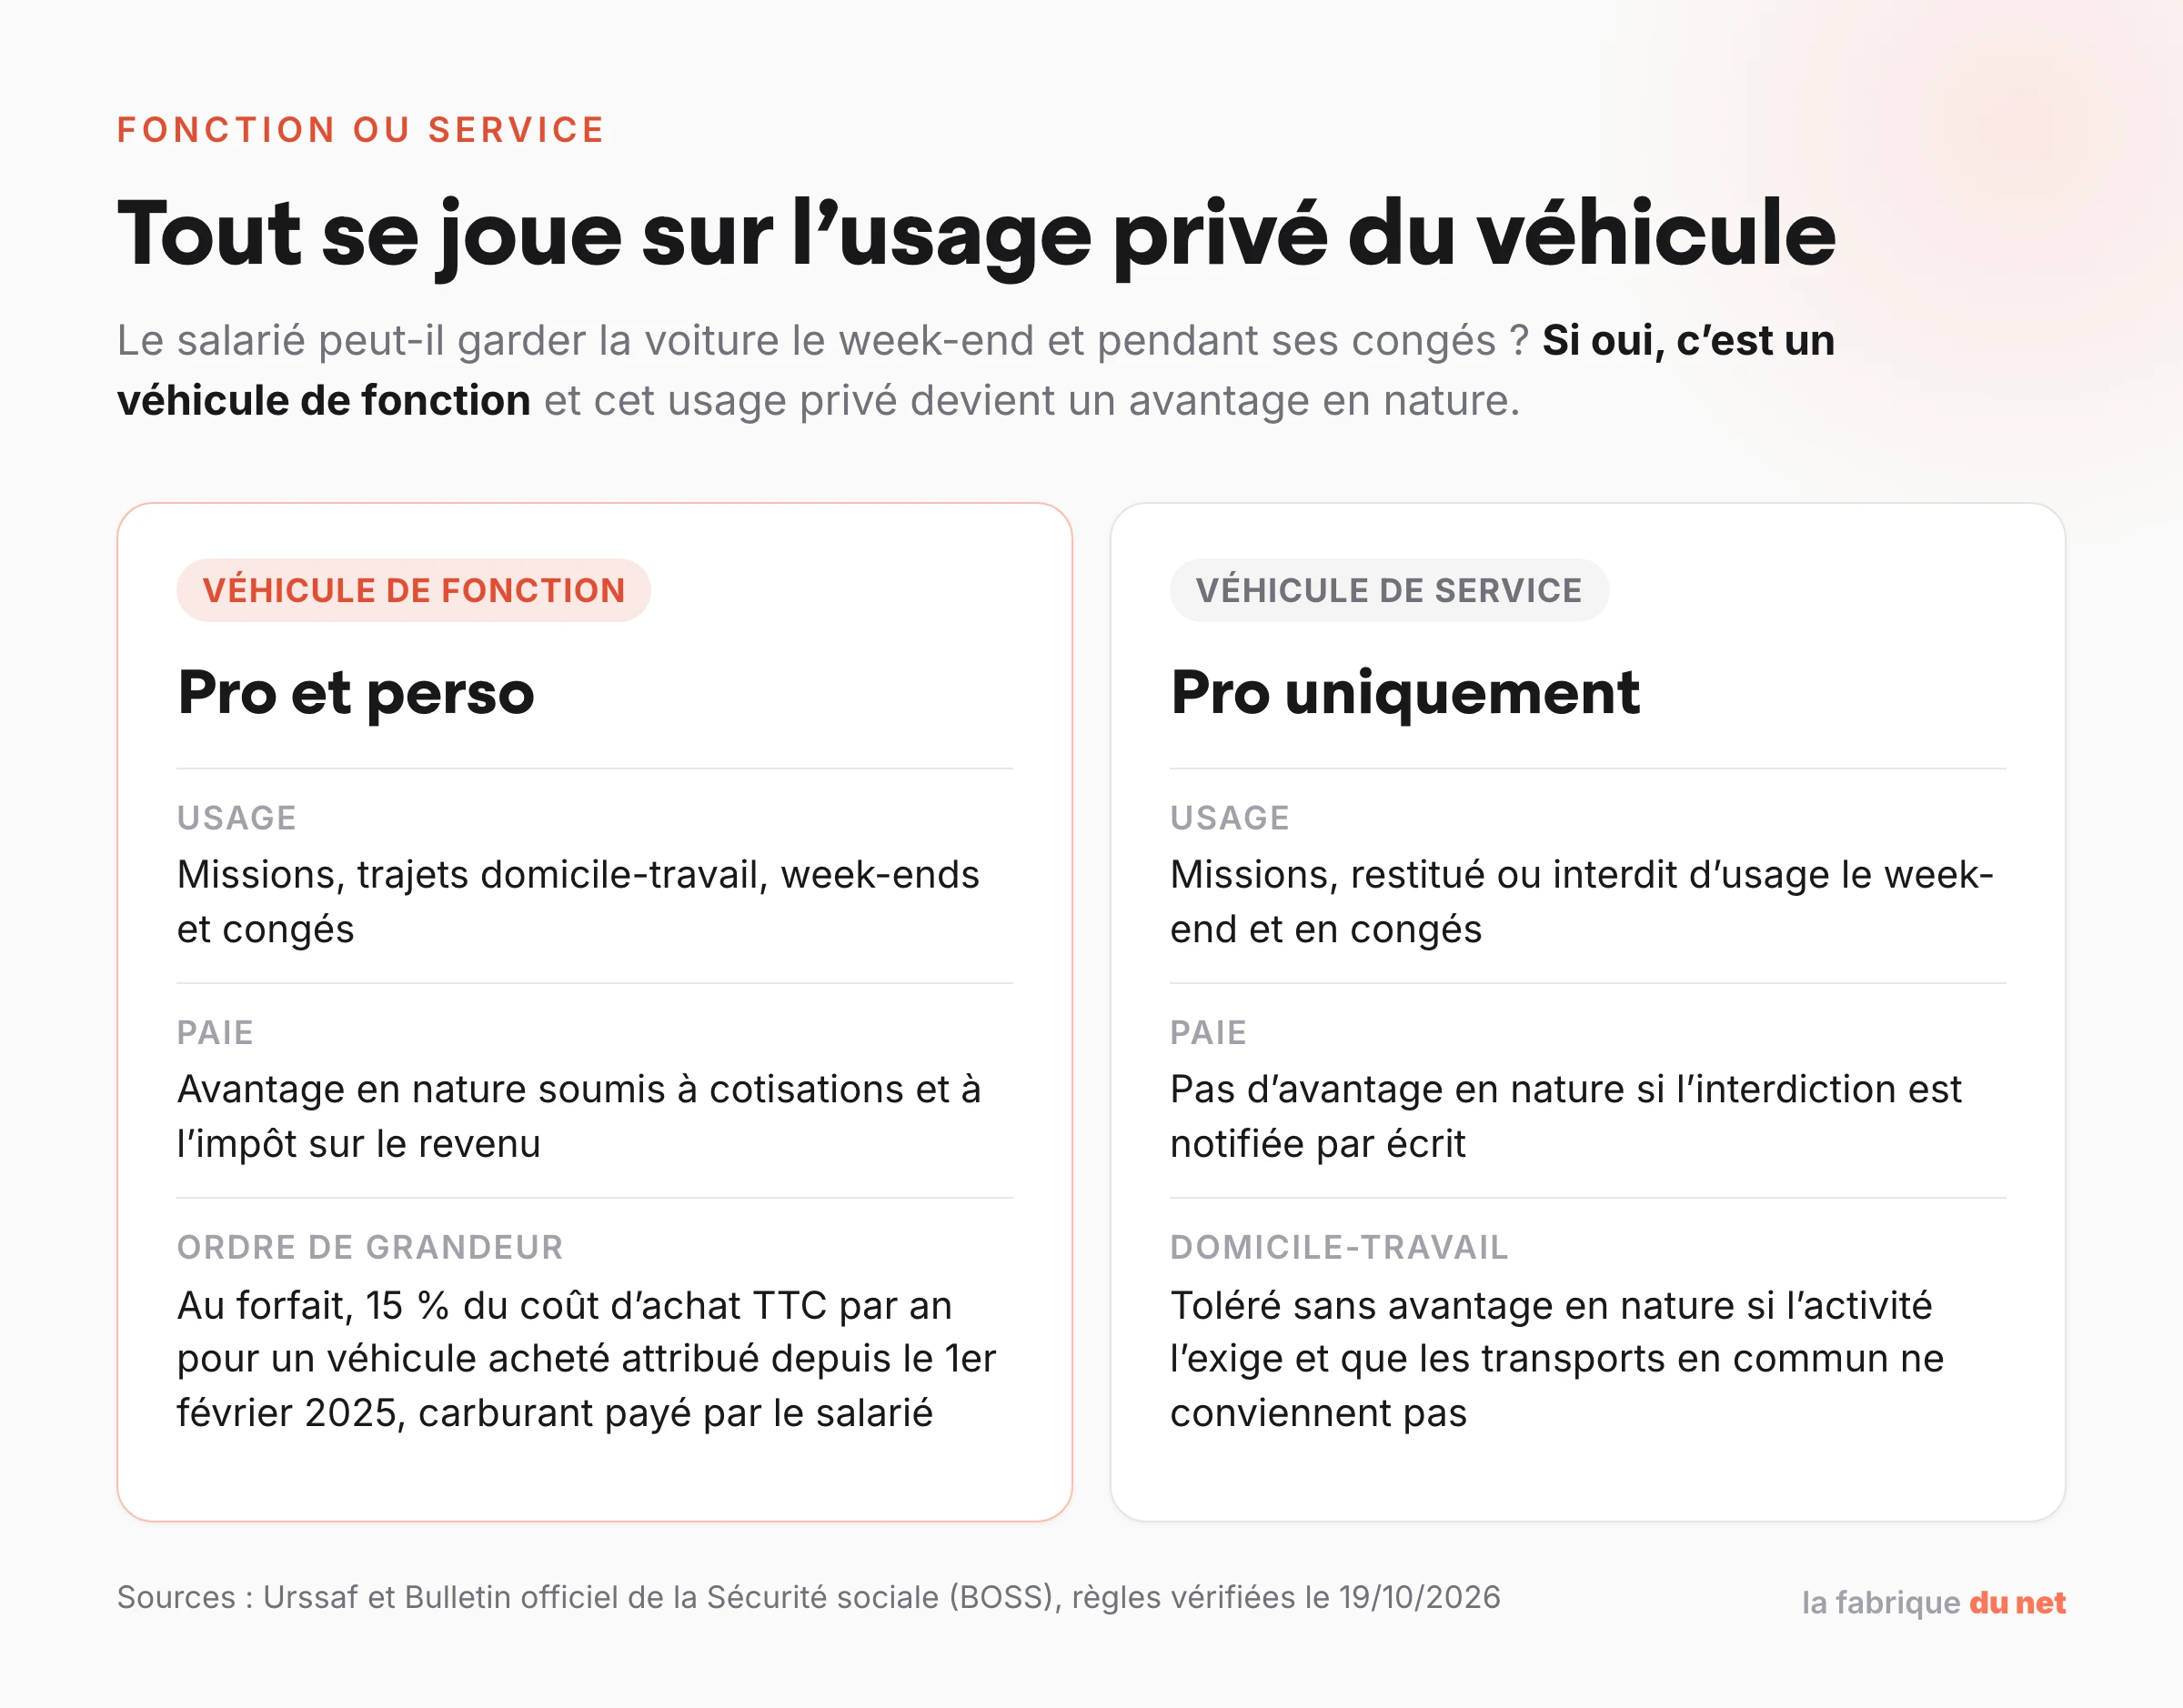
Voiture de fonction ou de service : le comparatif
Le critère décisif n’est ni le modèle, ni le poste du salarié, ni le fait que la voiture soit achetée ou louée : c’est la possibilité de l’utiliser en dehors du temps de travail. Le BOSS considère qu’il y a mise à disposition permanente, donc avantage en nature, « lorsque le salarié n’est pas tenu de restituer le véhicule en dehors de ses périodes de travail, notamment en fin de semaine (samedi et dimanche) ou pendant ses périodes de congés ».
| Voiture de fonction | Voiture de service | |
|---|---|---|
| Usage autorisé | Professionnel et personnel (soirs, week-ends, congés) | Professionnel uniquement |
| Week-end et congés | Le salarié garde le véhicule | Restitution ou interdiction d’usage notifiée par écrit |
| Trajet domicile-travail | Autorisé | Possible sans avantage en nature si l’activité l’exige et que les transports en commun ne conviennent pas |
| Avantage en nature | Oui, sur la part d’usage privé | Non |
| Cotisations et impôt sur le revenu du salarié | Oui, sur la valeur de l’avantage | Non |
| Attribution | En général nominative, prévue au contrat de travail ou dans une annexe | Souvent partagée entre plusieurs salariés (pool) |
| Taxes annuelles sur les véhicules (ex-TVS) | Dues par l’entreprise dans les deux cas pour un véhicule de tourisme | |
Qu’est-ce qu’une voiture de fonction ?

Un véhicule à usage professionnel et privé
La voiture de fonction est un véhicule que l’employeur, propriétaire ou locataire (location longue durée, location avec option d’achat), met à la disposition permanente d’un salarié. Celui-ci l’utilise pour ses missions, mais aussi pour ses trajets domicile-travail, ses week-ends et ses vacances, dans les limites fixées par l’entreprise.
Ces limites se fixent par écrit, dans le contrat de travail ou dans une « car policy » : prise en charge ou non du carburant pour l’usage privé, conducteurs autorisés (conjoint, enfants), conduite à l’étranger, entretien, conditions de restitution, règles en cas de sinistre ou d’infraction.
Un avantage en nature soumis à cotisations et à l’impôt
L’usage privé d’une voiture de fonction est un avantage en nature : un élément de rémunération versé autrement qu’en argent. Sa valeur s’ajoute au salaire brut pour le calcul des cotisations sociales, puis est retranchée du net à payer, puisque le salarié ne la reçoit pas en espèces. Elle est aussi imposable : comme le rappelle Service Public, le salaire inscrit sur la déclaration de revenus préremplie intègre la valeur des avantages dont le salarié a bénéficié. C’est l’employeur qui évalue l’avantage et le déclare ; le salarié n’a pas de démarche spécifique à faire si le montant prérempli est juste.
Si le salarié verse une participation (redevance) pour l’usage privé, l’avantage est réduit d’autant ; il disparaît si la participation atteint la valeur de l’avantage (BOSS, § 950).
Qu’est-ce qu’une voiture de service ?
Un outil de travail réservé aux missions
La voiture de service sert uniquement aux déplacements professionnels : tournées, rendez-vous clients, interventions sur chantier, livraisons. Elle est souvent partagée entre plusieurs salariés et réservée via un planning. Son usage privé est interdit, ce qui explique l’absence d’avantage en nature.
Pour que l’Urssaf ne requalifie pas le véhicule, l’employeur doit pouvoir le prouver : le salarié restitue le véhicule à chaque repos hebdomadaire et pendant ses congés, ou il le garde mais a l’interdiction écrite de s’en servir sur ces périodes (règlement intérieur, note de service, courrier ou e-mail de la direction). Lorsqu’un véhicule est partagé entre plusieurs salariés et qu’un document indique qu’il est réservé à un usage professionnel, aucun avantage en nature n’est décompté, carte carburant comprise (BOSS, § 570).
Peut-on rentrer chez soi avec une voiture de service ?
Oui, sous conditions. Le « remisage à domicile » d’un véhicule de service ne crée pas d’avantage en nature si deux conditions sont réunies : l’utilisation du véhicule pour le trajet domicile-travail est nécessaire à l’activité professionnelle (départ tôt vers un chantier, astreinte, matériel transporté), et le salarié ne peut pas utiliser les transports en commun, parce que le trajet est mal ou pas desservi ou en raison de ses horaires de travail. C’est à l’employeur de le démontrer. Le véhicule doit par ailleurs rester restitué ou inutilisé le week-end et pendant les congés.
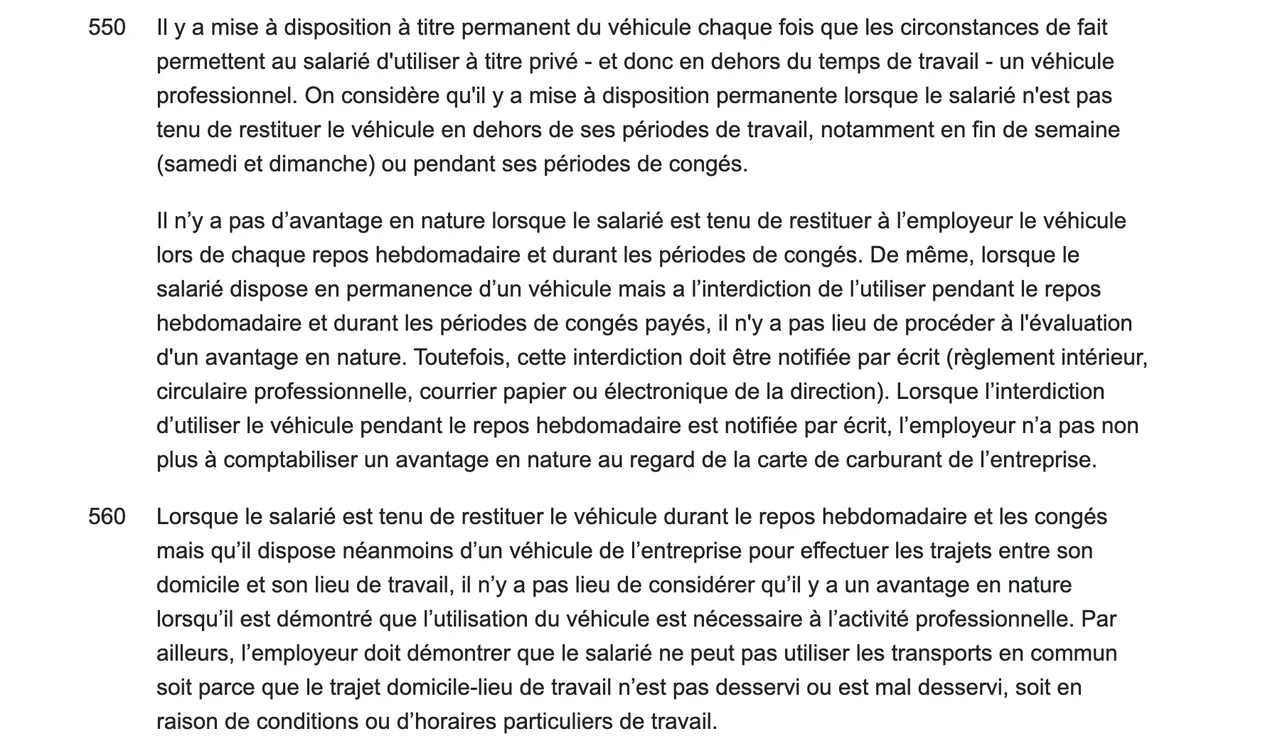
Extrait du Bulletin officiel de la Sécurité sociale, chapitre « Avantages en nature », § 550 et 560, consulté le 19 octobre 2026.
Quand une voiture de service devient une voiture de fonction
L’étiquette donnée au véhicule ne suffit pas : ce sont les faits qui comptent. Dans un arrêt du 14 janvier 2026 (Cass. soc., n° 24-14.418), la Cour de cassation a jugé qu’un salarié disposait en réalité d’un véhicule de fonction, et non de service : l’employeur avait accepté qu’il le conserve à son domicile, n’avait jamais invoqué d’usage abusif et avait remplacé sans difficulté un précédent véhicule volé un dimanche devant ce domicile. Le véhicule constituait donc un avantage en nature, et son retrait, suivi d’un licenciement pour abandon de poste, a abouti à un licenciement jugé sans cause réelle et sérieuse.
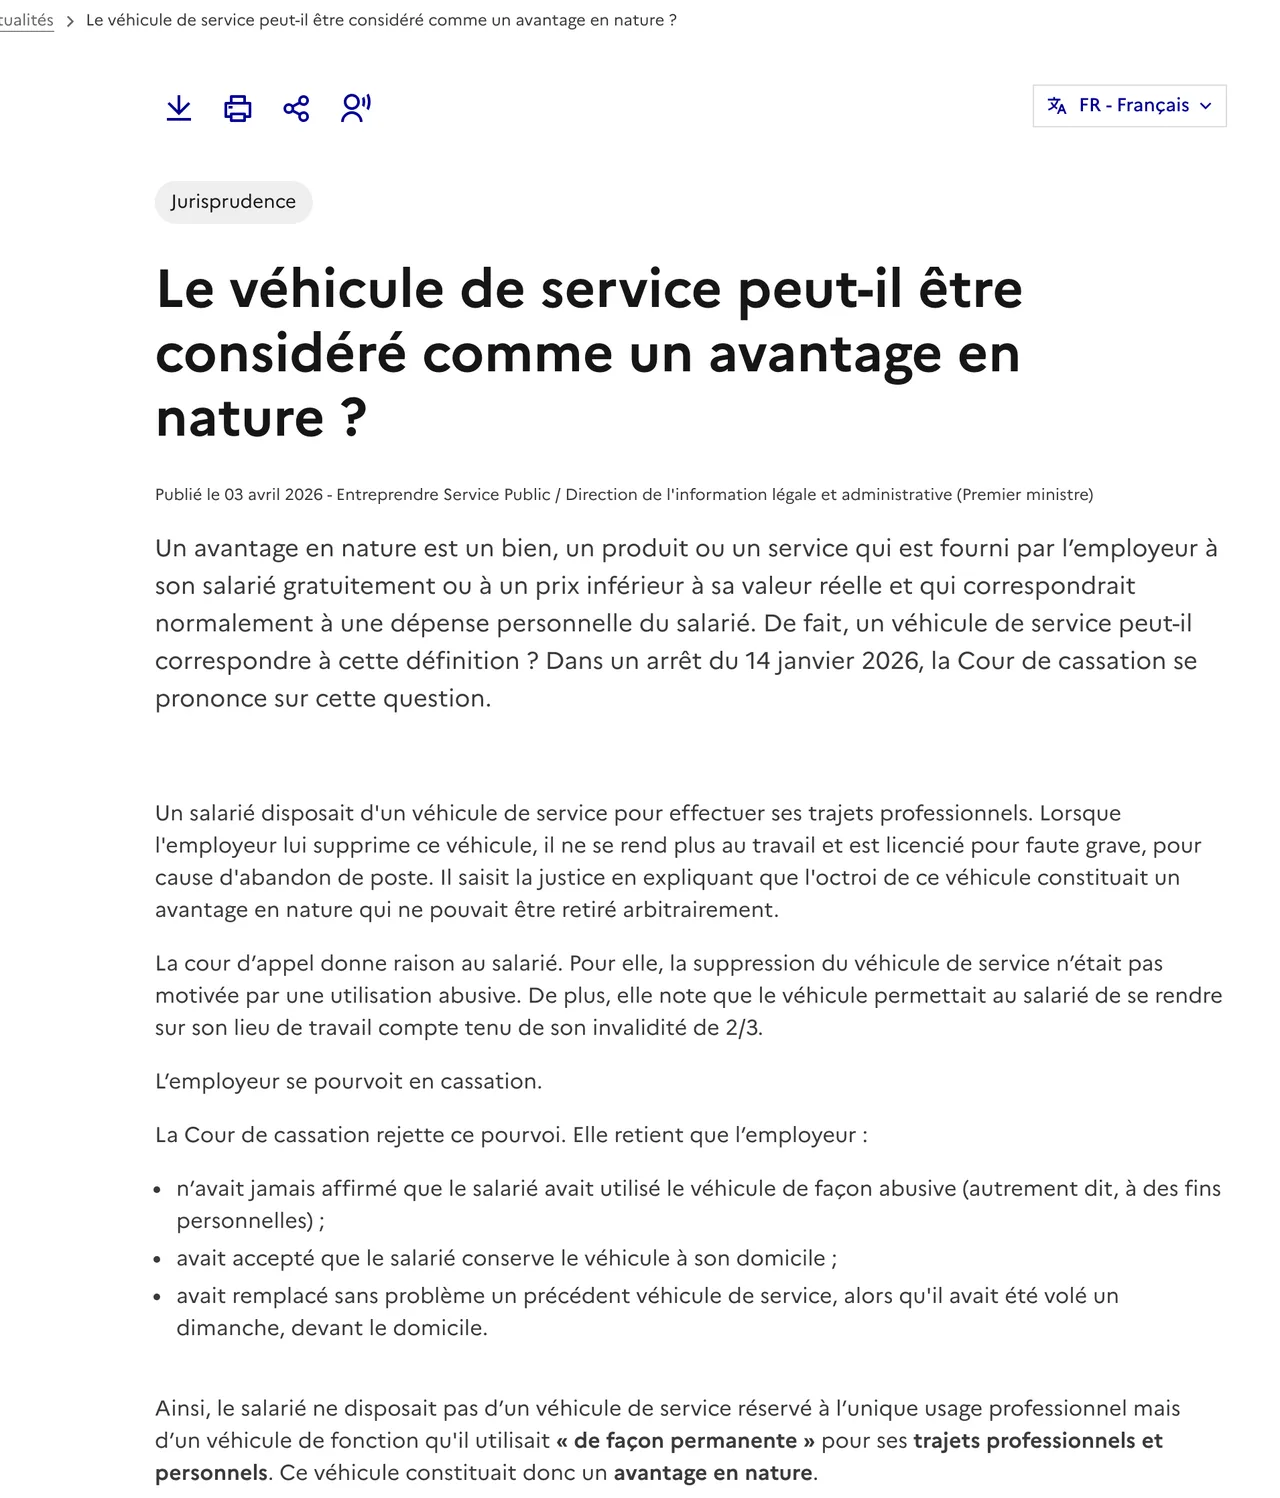
Résumé publié par Entreprendre Service Public le 3 avril 2026, consulté le 19 octobre 2026.
Et la « voiture de société » ?
« Voiture de société » n’est pas un troisième statut : c’est le terme générique pour désigner tout véhicule détenu ou loué par une entreprise. Une voiture de société est donc, selon l’usage autorisé, soit une voiture de fonction, soit une voiture de service. Les deux expressions sont souvent confondues : dans le langage courant, « voiture de société » désigne fréquemment la voiture de service, ce qui entretient la confusion. Sur le plan fiscal, ce qui compte pour l’entreprise est la catégorie du véhicule (véhicule de tourisme ou utilitaire), détaillée dans notre guide sur les véhicules de société : types, fiscalité et TVA.
Comment se calcule l’avantage en nature d’une voiture de fonction en 2026
L’employeur choisit, salarié par salarié, entre une évaluation au réel (dépenses réellement engagées, au prorata des kilomètres parcourus à titre privé) et une évaluation au forfait. Les taux du forfait ont été relevés pour les véhicules mis à disposition à partir du 1er février 2025 ; la date qui compte est la date d’attribution figurant dans l’accord entre l’employeur et le salarié. Barème en vigueur, relevé le 19 octobre 2026 sur le site de l’Urssaf :
| Véhicule attribué depuis le 1er février 2025 | Carburant payé par le salarié | Carburant pris en charge par l’employeur |
|---|---|---|
| Acheté, 5 ans ou moins | 15 % du coût d’achat TTC | 15 % du coût d’achat + carburant privé au réel, ou 20 % du coût d’achat |
| Acheté, plus de 5 ans | 10 % du coût d’achat TTC | 10 % du coût d’achat + carburant privé au réel, ou 15 % du coût d’achat |
| Loué ou en location avec option d’achat | 50 % du coût global annuel (location, entretien, assurance) | 50 % du coût global annuel + carburant privé au réel, ou 67 % du coût global |
Pour un véhicule attribué avant le 1er février 2025, les anciens taux continuent de s’appliquer : 9 % du coût d’achat (12 % avec carburant) pour un véhicule acheté de 5 ans ou moins, 30 % du coût global annuel (40 % avec carburant) pour un véhicule loué. Pour un véhicule loué, l’avantage est plafonné au montant qui aurait été retenu si l’employeur l’avait acheté.
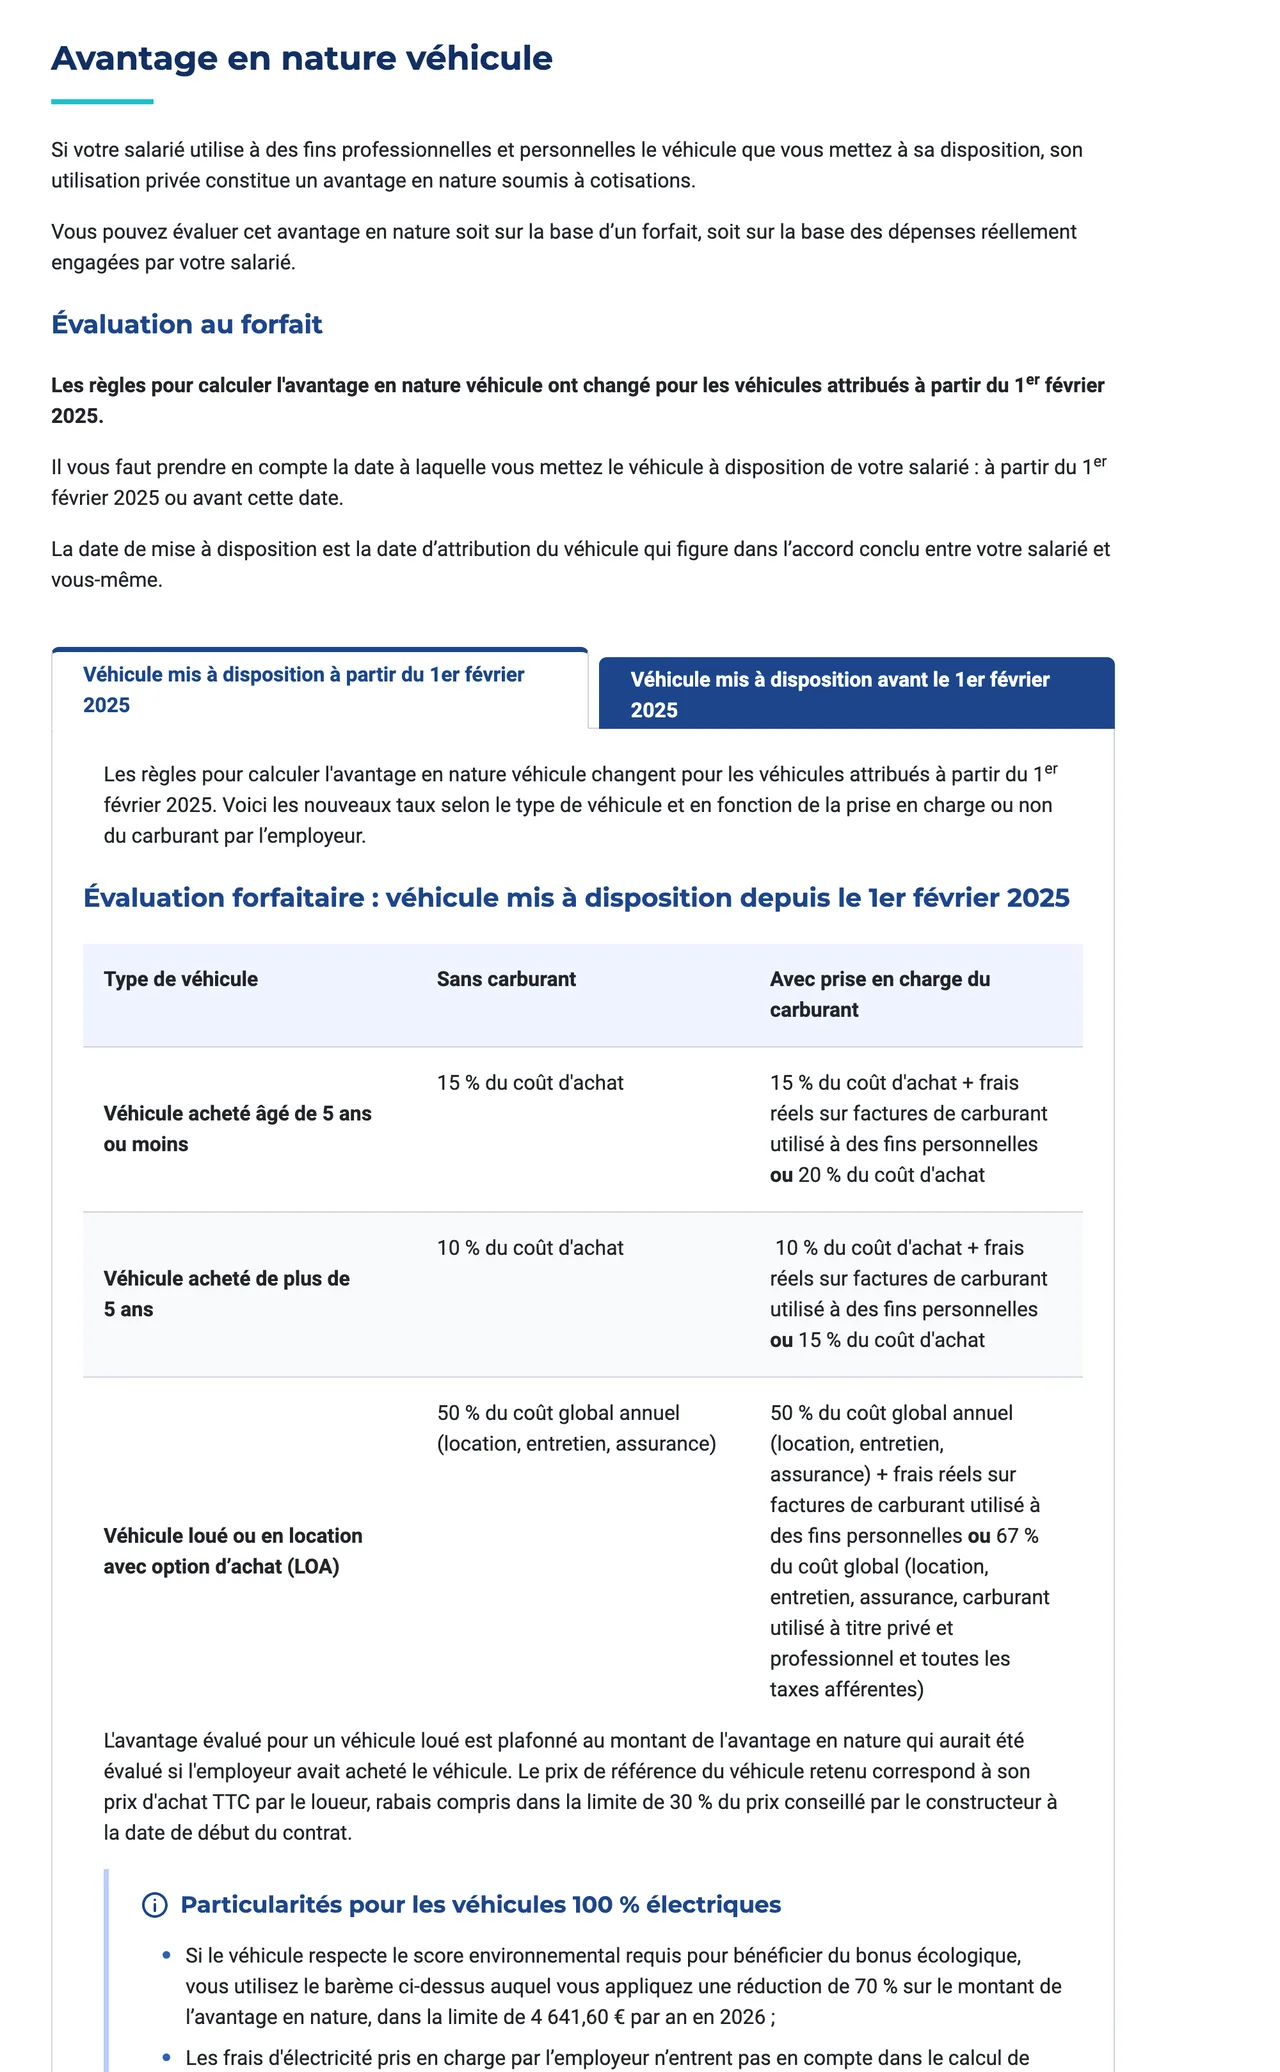
Source : Urssaf, « Les avantages en nature », section « Avantage en nature véhicule », consulté le 19 octobre 2026.
Le cas des voitures électriques
Pour une voiture 100 % électrique attribuée depuis le 1er février 2025 et dont le modèle respecte le score environnemental exigé pour le bonus écologique, l’avantage calculé au forfait bénéficie d’un abattement de 70 %, dans la limite de 4 641,60 € par an en 2026 (abattement de 50 % plafonné à 2 026,30 € en cas d’évaluation au réel). Les frais d’électricité payés par l’employeur ne sont pas pris en compte. Selon le BOSS, ce régime s’applique jusqu’au 31 décembre 2027.
Exemple chiffré : l’« équivalent salaire » d’une voiture de fonction
Prenons une voiture thermique achetée 30 000 € TTC et attribuée en 2026 :
- carburant personnel payé par le salarié : 15 % × 30 000 € = 4 500 € par an, soit 375 € par mois ajoutés au salaire brut ;
- carburant pris en charge par l’employeur (forfait global) : 20 % × 30 000 € = 6 000 € par an, soit 500 € par mois.
Pour une voiture électrique éligible achetée 40 000 € TTC : 15 % × 40 000 € = 6 000 €, moins l’abattement de 70 % (4 200 €, sous le plafond de 4 641,60 €), soit un avantage de 1 800 € par an, 150 € par mois.
Le salarié ne « paie » pas ces montants : il paie des cotisations salariales et de l’impôt sur le revenu calculés sur ces montants. Pour mesurer ce que représente réellement une voiture de fonction, il faut comparer ce surcoût au budget d’une voiture personnelle équivalente (achat ou location, assurance, entretien et, le cas échéant, carburant).
Ce qui ne change pas selon le statut : taxes, amendes, entretien
Les taxes annuelles sur les véhicules (ex-TVS)
Contrairement à une idée reçue, la distinction fonction/service ne joue pas sur la fiscalité de l’entreprise. La taxe sur les véhicules de sociétés (TVS) a été remplacée par deux taxes annuelles : la taxe annuelle sur les émissions de CO2 et la taxe annuelle sur les émissions de polluants atmosphériques. Elles sont dues pour tout véhicule de tourisme affecté à l’activité économique de l’entreprise, qu’il serve de voiture de fonction ou de voiture de service ; les entreprises individuelles en sont exonérées. Les véhicules de catégorie N1 ne sont concernés que dans certains cas, par exemple une camionnette d’au moins 3 rangs de places assises.
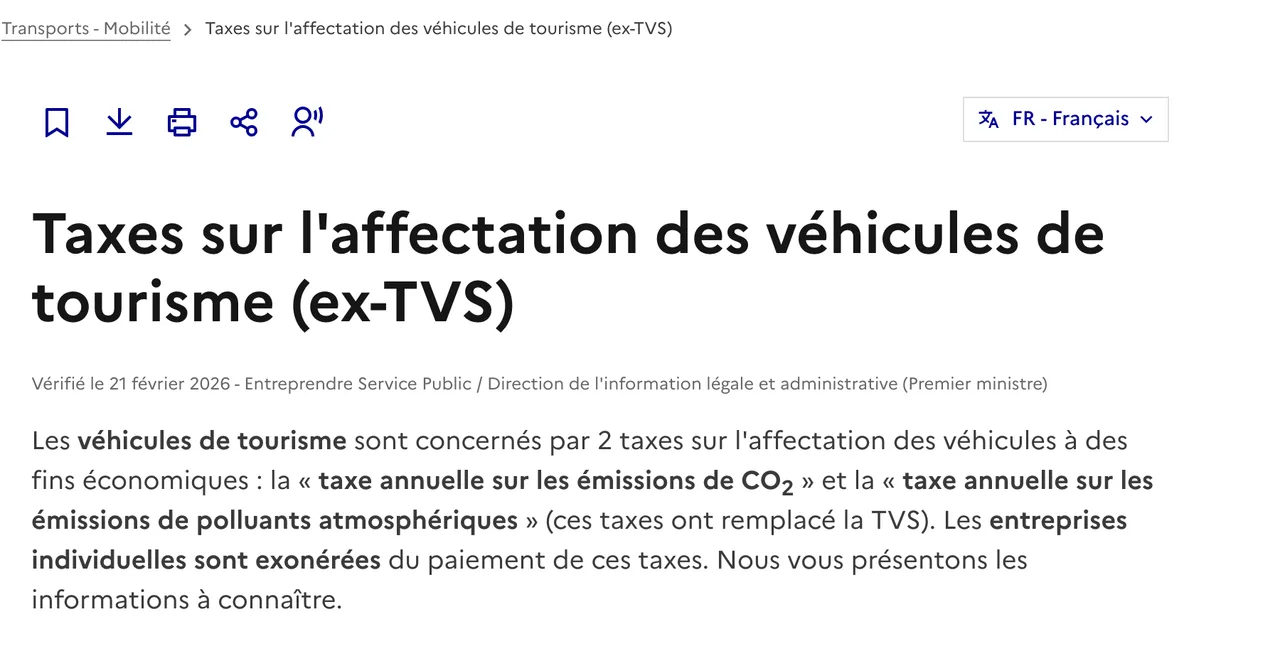
Source : Entreprendre Service Public, « Taxes sur l’affectation des véhicules de tourisme (ex-TVS) », fiche vérifiée par l’administration le 21 février 2026. Pour le détail du calcul, voir notre article sur la taxe sur les véhicules de société.
Les amendes et la désignation du conducteur
Quand une infraction est relevée par radar avec un véhicule immatriculé au nom d’une société, le représentant légal doit désigner le conducteur dans les 45 jours suivant l’envoi de l’avis de contravention. À défaut, l’entreprise encourt une amende forfaitaire de 675 € si l’infraction initiale est une contravention, selon Service Public. La règle est la même pour une voiture de fonction et pour une voiture de service.
L’entretien, l’assurance et le suivi de la flotte
Dans les deux cas, l’employeur supporte en principe l’entretien, l’assurance et les frais professionnels du véhicule. Ce sont les frais liés à l’usage privé (carburant du week-end, péages des vacances) qui doivent être tranchés par écrit pour une voiture de fonction. À partir de quelques véhicules, un logiciel de gestion de flotte aide à suivre les attributions, les plannings des véhicules de service, les entretiens et les cartes carburant. Si des boîtiers de géolocalisation sont installés, la CNIL rappelle que les salariés doivent en être informés et que le dispositif ne doit pas servir à collecter leur localisation en dehors du temps de travail, trajet domicile-travail compris.
Avantages et inconvénients pour le salarié et l’employeur
Voiture de fonction
- Pour le salarié : un véhicule récent et entretenu, sans coût d’achat ni d’assurance, utilisable au quotidien. En contrepartie, un avantage en nature qui augmente cotisations et impôt, un choix de modèle encadré par la car policy, et un véhicule à restituer en cas de départ.
- Pour l’employeur : un levier de rémunération et de fidélisation, mais un coût complet plus élevé (usage privé, carburant éventuel, kilométrage plus important) et des cotisations patronales sur l’avantage.
Voiture de service
- Pour le salarié : aucun avantage en nature et aucun frais professionnel avancé, mais aucun usage personnel et une organisation à respecter (réservation, restitution).
- Pour l’employeur : un véhicule mutualisé, un coût mieux maîtrisé, mais l’obligation de prouver l’usage strictement professionnel pour éviter une requalification lors d’un contrôle.
Comment choisir entre véhicule de fonction et véhicule de service
Quelques questions permettent de trancher :
- Le véhicule est-il un outil ou un élément de rémunération ? Pour un technicien qui transporte du matériel ou une équipe qui se relaie sur un même véhicule, le véhicule de service est la solution naturelle. Pour un poste où la voiture fait partie du package (commercial itinérant, cadre dirigeant), la voiture de fonction s’assume comme un avantage.
- Le salarié doit-il partir de chez lui ? Si oui, un véhicule de service remisé à domicile peut suffire, à condition de documenter la nécessité professionnelle et de maintenir l’interdiction d’usage le week-end et pendant les congés.
- Quel budget global ? Coût du véhicule, carburant, taxes annuelles et cotisations sur l’avantage. Une voiture électrique éligible réduit nettement l’avantage en nature jusqu’à fin 2027.
- Les règles sont-elles écrites ? Clause au contrat ou annexe, car policy, note interne d’interdiction pour les véhicules de service : sans écrit, l’Urssaf comme le juge s’en tiennent aux faits.
Le choix n’est pas définitif, mais retirer une voiture de fonction n’est pas anodin : c’est un élément de rémunération, et l’arrêt du 14 janvier 2026 montre qu’une décision prise sans précaution peut se retourner contre l’employeur.
Questions fréquentes
Est-il possible d’utiliser une voiture de fonction essence pendant les vacances ?
Oui, c’est même ce qui caractérise une voiture de fonction : le salarié la conserve pendant ses congés. L’employeur peut toutefois encadrer cet usage par écrit (kilométrage, pays autorisés, conducteurs). La question à régler est celle du carburant : s’il est payé par l’employeur pour les trajets personnels, l’avantage en nature est majoré (forfait global de 20 % au lieu de 15 % pour un véhicule acheté de 5 ans ou moins attribué depuis le 1er février 2025, ou ajout des frais réels).
Est-ce qu’une voiture de fonction 2 places est un avantage en nature ?
Oui, dès lors que le salarié peut l’utiliser à titre privé. Les règles de l’Urssaf et du BOSS visent le véhicule mis à disposition, sans distinguer voiture particulière et utilitaire. Le nombre de places joue en revanche sur les taxes annuelles payées par l’entreprise : une camionnette N1 n’y est soumise que si elle compte au moins 3 rangs de places assises.
Quel est l’équivalent en salaire d’une voiture de fonction et comment le calculer ?
L’« équivalent salaire » correspond à la valeur de l’avantage en nature ajoutée au brut : au forfait, 15 % du coût d’achat TTC par an pour un véhicule acheté de 5 ans ou moins attribué depuis le 1er février 2025 (20 % si l’employeur paie le carburant personnel), ou 50 % du coût global annuel pour un véhicule loué. Pour une voiture de 30 000 € TTC, cela représente 375 € à 500 € par mois de brut supplémentaire, sur lesquels le salarié paie cotisations et impôt (voir l’exemple chiffré plus haut).
Est-ce que la voiture de fonction est retenue sur mon salaire ?
Non, au sens où aucune somme n’est prélevée pour le véhicule lui-même. La valeur de l’avantage est ajoutée au brut puis retranchée du net à payer : le salaire versé baisse seulement du montant des cotisations salariales calculées sur cet avantage, et l’impôt sur le revenu augmente. Une retenue réelle n’existe que si le contrat prévoit une participation du salarié à l’usage privé.
Qui peut bénéficier d’un véhicule de fonction ?
C’est une décision de l’employeur, prévue au contrat de travail, dans une annexe ou dans la politique véhicules de l’entreprise. Dans la pratique, la voiture de fonction est le plus souvent attribuée à des postes très mobiles (commerciaux, techniciens itinérants, managers multisites) ou comme élément de rémunération pour des cadres.
Quels sont les inconvénients d’une voiture de fonction ?
Pour le salarié : des cotisations et un impôt plus élevés, un modèle choisi dans une liste, des règles d’usage à respecter et un véhicule à rendre en cas de départ de l’entreprise. Pour l’employeur : un coût global plus élevé qu’un véhicule de service et des cotisations patronales sur l’avantage.
Comment choisir sa voiture de fonction ?
Quand l’entreprise laisse le choix dans une liste, trois critères comptent : le budget fixé par la car policy (loyer ou prix d’achat), la motorisation, puisqu’une électrique éligible réduit fortement l’avantage en nature jusqu’à fin 2027, et l’usage réel (kilométrage annuel, recharge possible à domicile ou au travail, place nécessaire). Le coût d’achat retenu pour l’avantage en nature est le prix TTC, remise comprise : une option coûteuse augmente donc l’avantage imposable.
Pour aller plus loin :
Si le sujet de la gestion de flotte vous intéresse, parcourez ces articles :
- Comparatif des logiciels de gestion de flotte
- Comparatif des logiciels de gestion de poids lourds
- Véhicule de fonction : avantage en nature et barème
- Véhicule de société : types, fiscalité et TVA
- La taxe sur les véhicules de société (TVS)
- Comprendre la loi de roulage en LLD
- Maintenir sa flotte automobile
- La télémétrie et les véhicules connectés
- Gestion de flotte connectée : véhicule et télématique
- Intégrer la RSE dans la gestion de sa flotte automobile
- Former les conducteurs de sa flotte automobile
- Revendre et renouveler les véhicules de sa flotte
- Qu’est-ce qu’un gestionnaire de parc automobile ?
- Choisir le bon logiciel de gestion de flotte
- Estimer le prix d’un logiciel de gestion de flotte
Notez cet article